
ADMINISTRADORES DE FINCAS · COBROS · TRAZABILIDAD · IA
Cómo automatizar el seguimiento de cuotas impagadas en una comunidad
Un recibo se devuelve, el sistema genera un aviso y el propietario responde que ya ha pagado por transferencia. Mientras alguien lo comprueba, sale otro recordatorio automático. El problema no es la falta de mensajes: es que el estado económico, la conversación y el siguiente paso no están coordinados.
Enviar un recordatorio no significa que una deuda esté gestionada.
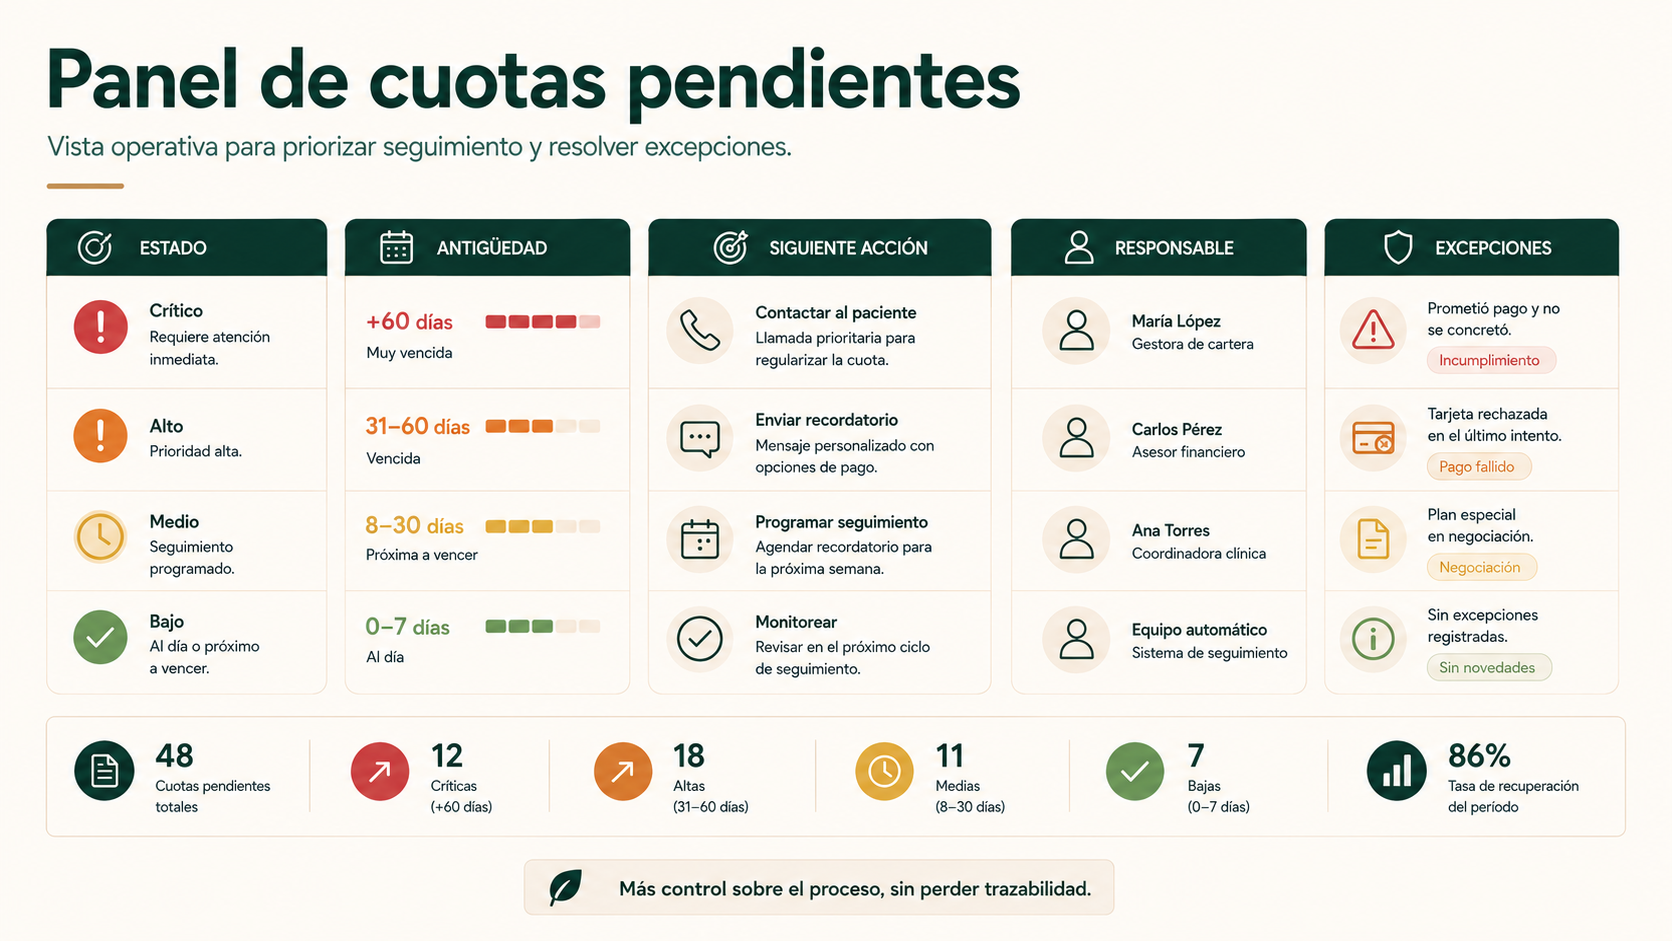
Cada cuota pendiente necesita un estado fiable, una evidencia, un responsable y una siguiente acción. La IA puede interpretar respuestas, justificantes y excepciones; pero el saldo, el pago y la imputación deben confirmarse en las fuentes económicas autorizadas.
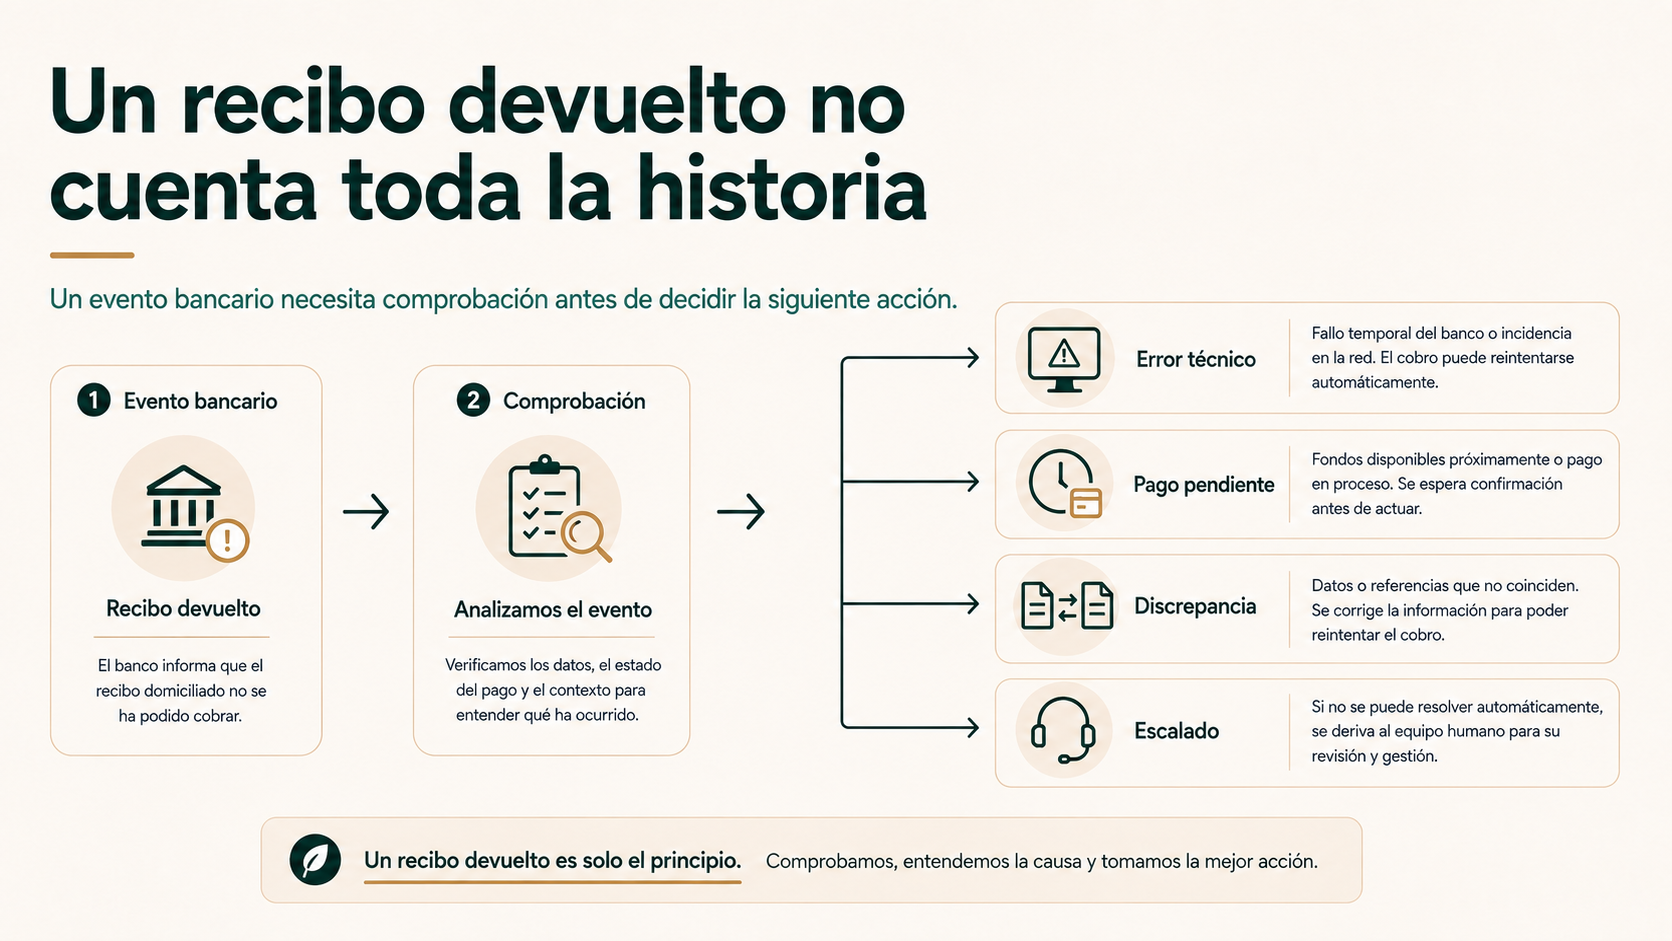
Un recibo devuelto no cuenta toda la historia
En muchos despachos el seguimiento empieza cuando aparece una cuota vencida o una incidencia bancaria. A partir de ahí se envía un aviso, se anota una llamada o se añade al propietario a una hoja de seguimiento. El problema surge cuando cada pieza de información vive en un sitio diferente.
Una devolución bancaria es un evento de pago, no una explicación completa de la situación. Puede significar que el adeudo no se ha podido cobrar, pero también puede coincidir con una transferencia posterior, una duplicidad, un error de imputación o una discrepancia sobre el importe. El Banco de España recuerda además que un adeudo domiciliado puede ser objeto de devolución en determinados supuestos, por lo que un cargo presentado no debe confundirse con una situación económica definitivamente cerrada.
La documentación del European Payments Council utiliza el término R-transaction para agrupar distintos tipos de incidencias o excepciones en adeudos SEPA, como rechazos, devoluciones, reembolsos o reversos. Para un administrador de fincas no es necesario memorizar esos códigos. La idea útil es otra: dos incidencias bancarias diferentes pueden exigir tratamientos diferentes.
Por eso una automatización que reacciona igual ante cualquier “recibo devuelto” puede enviar un mensaje fuera de contexto. Antes de actuar conviene comprobar qué cuota está afectada, qué información devuelve el banco o el software, qué saldo figura en el sistema y si existen movimientos posteriores.
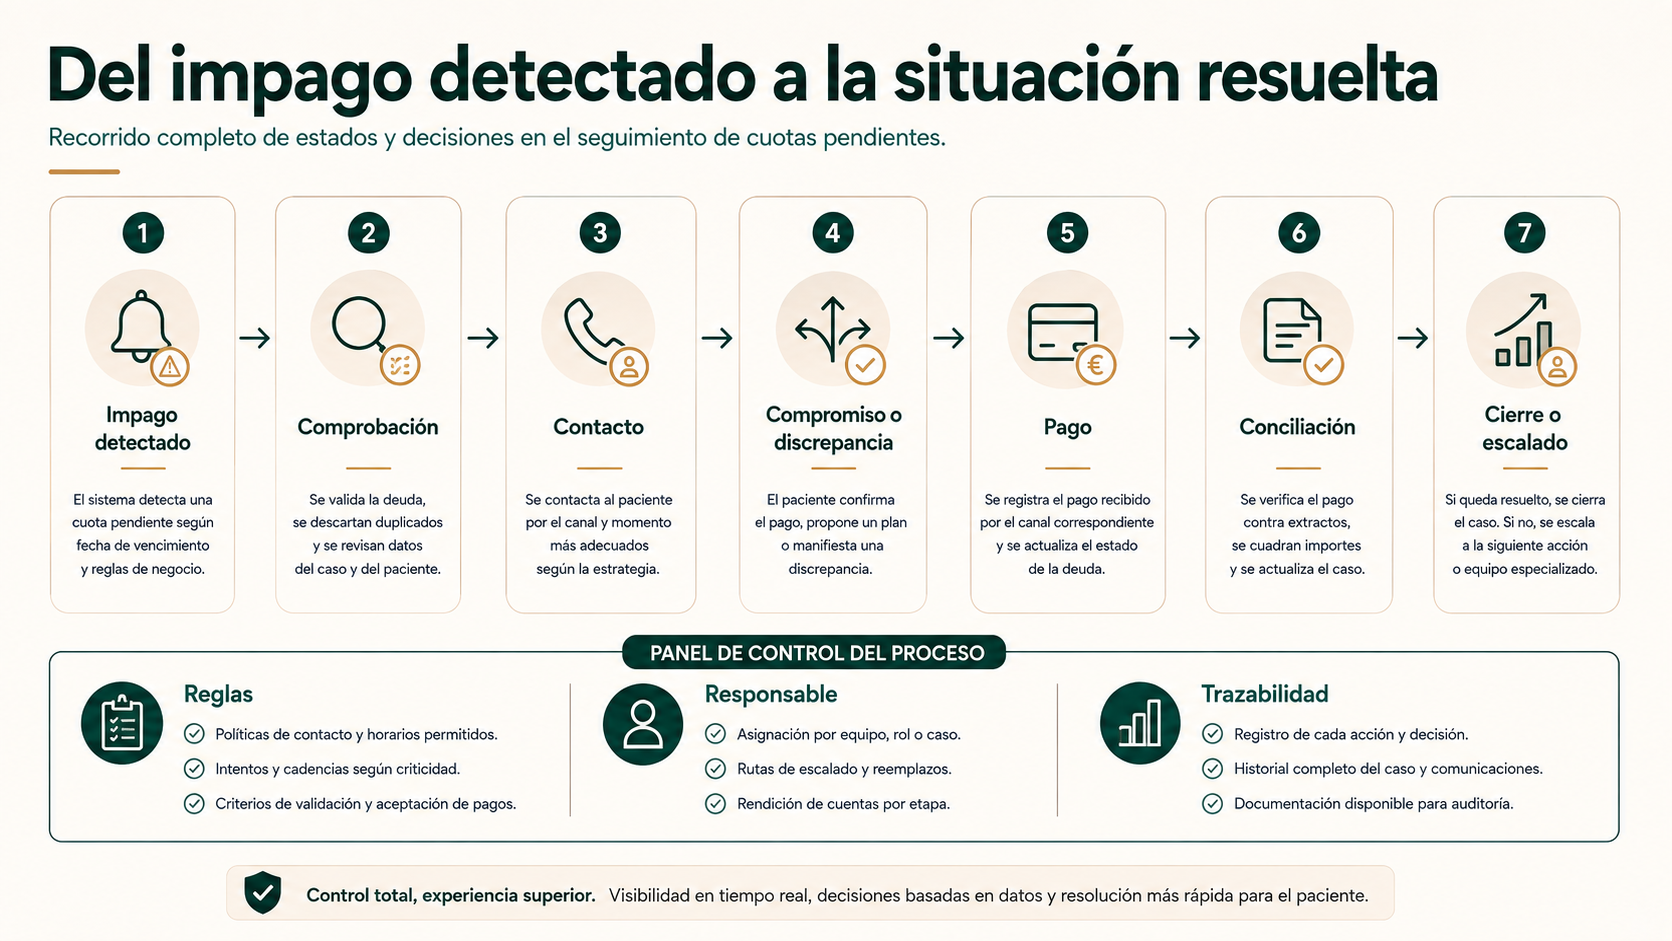
Del impago detectado a la situación resuelta
El seguimiento puede entenderse como un recorrido en el que cada cambio modifica la siguiente acción. No todas las comunidades utilizan domiciliación ni todos los despachos reciben la información bancaria de la misma manera, de modo que el flujo debe adaptarse a la arquitectura real.
| Momento | Qué hay que saber | Qué puede ocurrir después |
|---|---|---|
| Cuota emitida | Importe, concepto, comunidad, inmueble, titular y vencimiento. | Pago, vencimiento sin pago o incidencia. |
| Situación pendiente | Qué señala el sistema económico y qué evidencia existe. | Comprobación, comunicación o excepción. |
| Respuesta del propietario | Si informa de pago, compromiso, discrepancia o pide aclaración. | Verificar, esperar, revisar o continuar seguimiento. |
| Movimiento económico | Si existe un pago y a qué cuota corresponde. | Conciliar, mantener pendiente o revisar. |
| Cierre o escalado | Por qué deja de estar abierto el caso. | Fin administrativo o paso a revisión profesional. |
La clave está en que el caso no avance por calendario si el estado ha cambiado. Si el propietario ha informado de un pago, el siguiente paso puede ser comprobarlo. Si ha abierto una discrepancia, insistir con el mismo mensaje puede ser incorrecto. Si el caso ya se ha derivado a un circuito profesional, el flujo administrativo debe dejar de interferir.
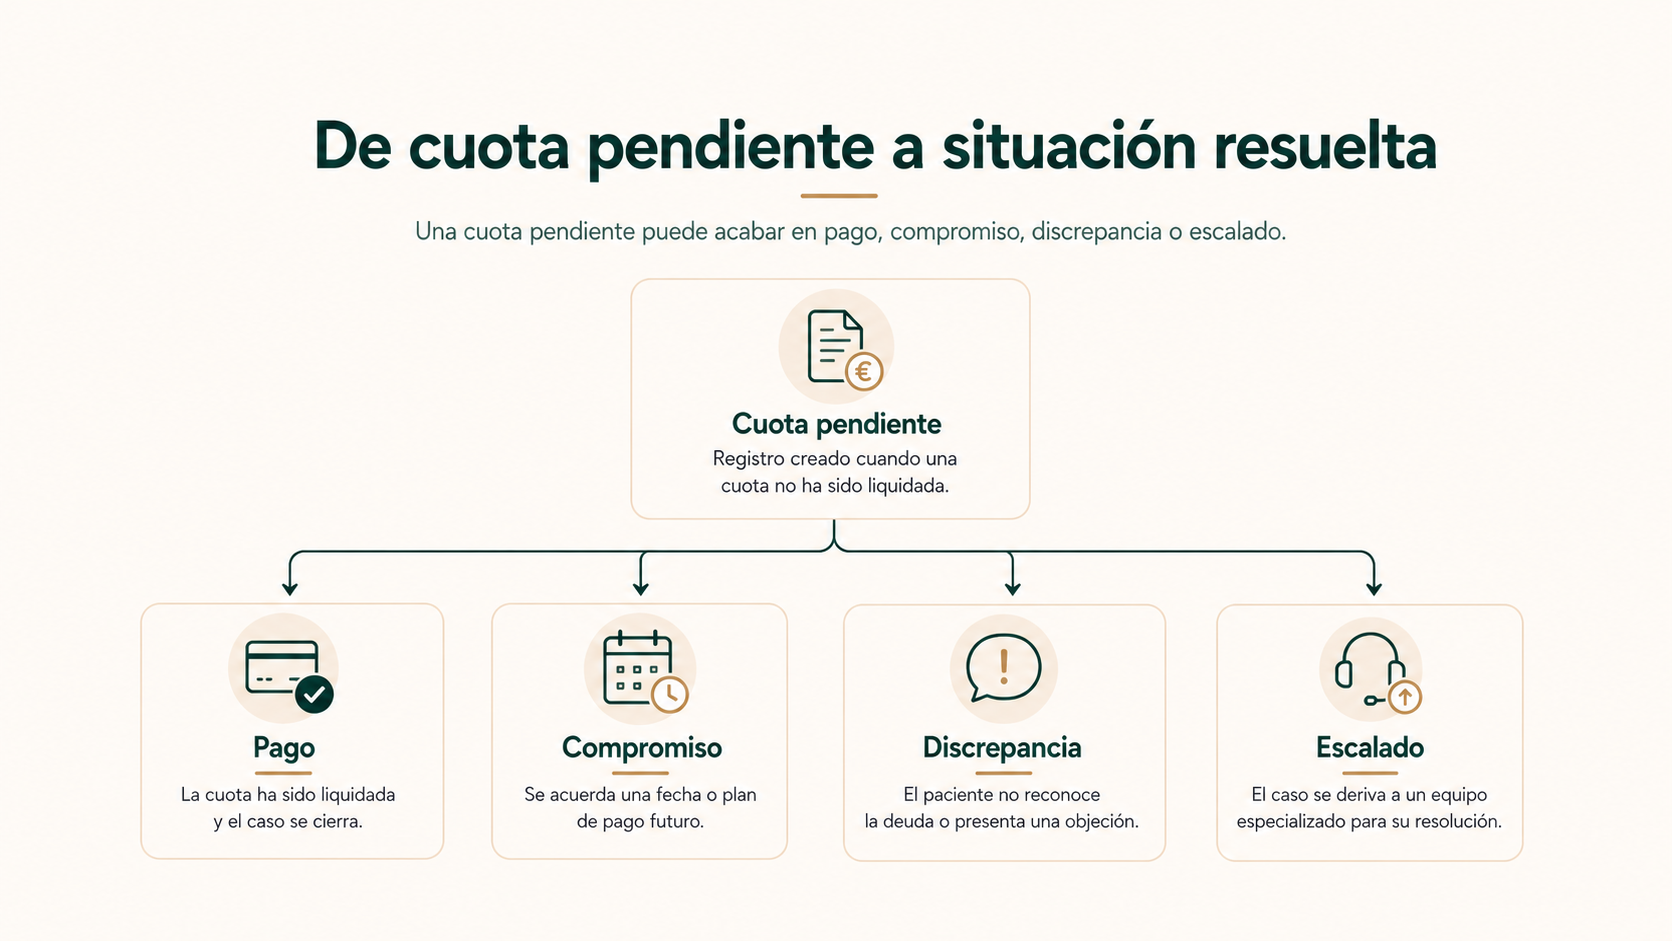
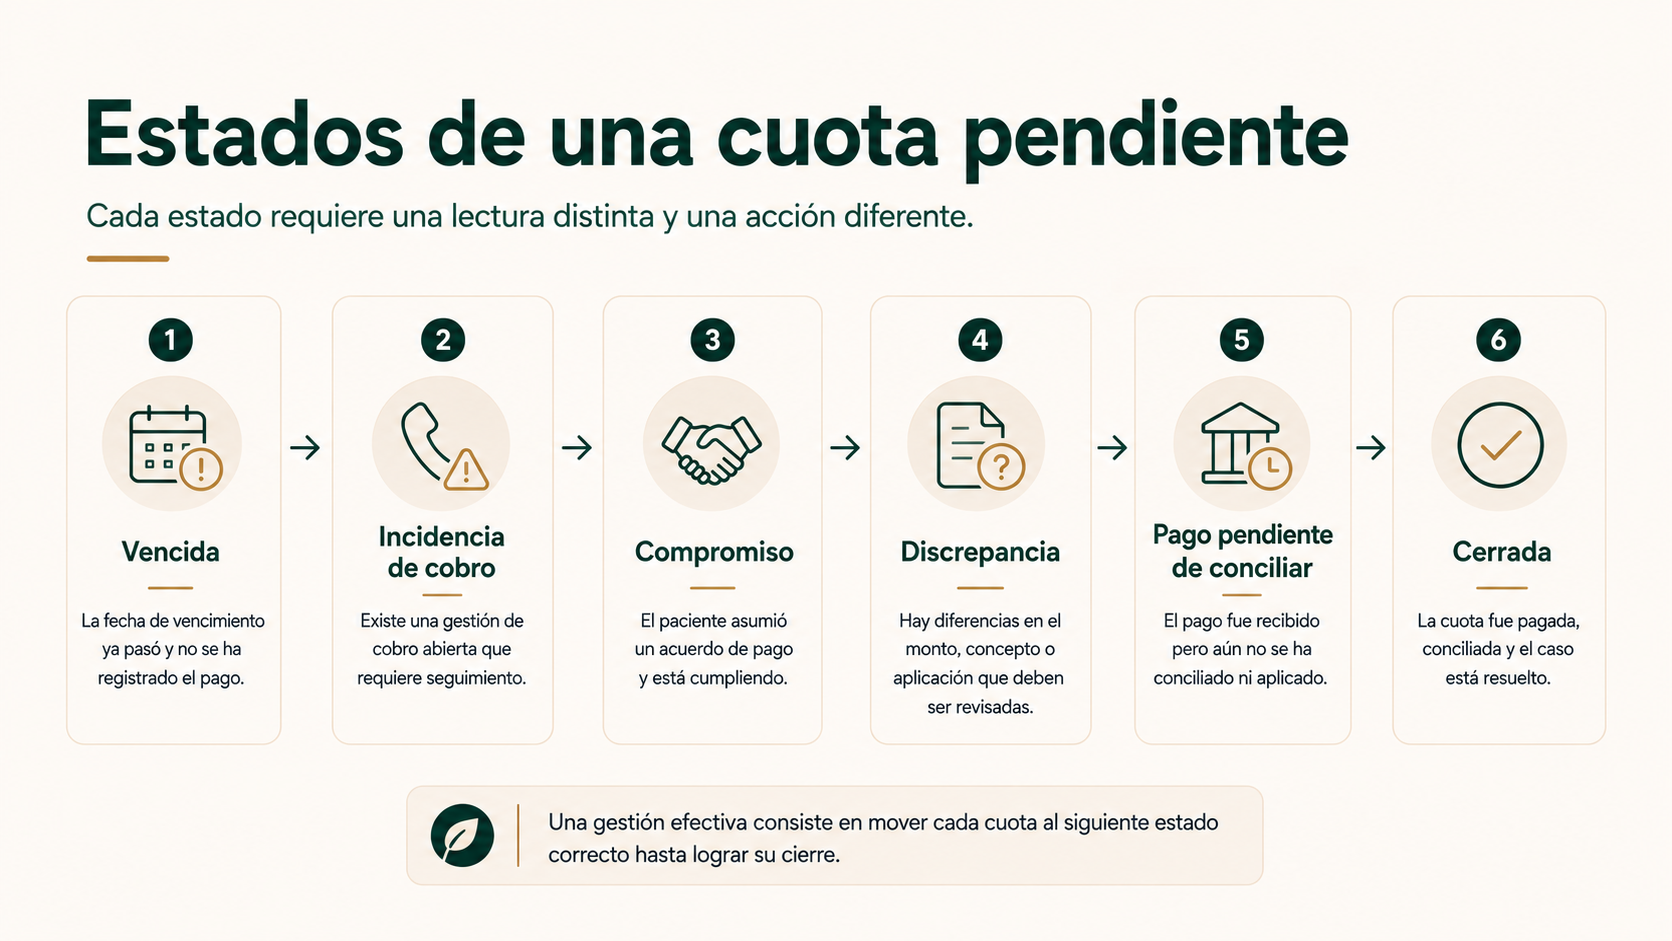
Qué estados conviene separar en una cuota pendiente
Utilizar un único estado como “moroso” o “pendiente” puede ocultar situaciones que requieren acciones distintas. No hace falta imponer una lista universal, pero sí evitar que estados con consecuencias diferentes terminen mezclados.
Cuota vencida
Ha llegado la fecha y el sistema no registra todavía el pago correspondiente.
Incidencia de cobro
Existe una devolución, rechazo u otra señal bancaria que requiere interpretación.
Pago por identificar
Hay un movimiento o justificante, pero todavía no está aplicado con suficiente certeza.
Compromiso de pago
El propietario comunica una fecha o condición futura, sin que exista todavía cobro confirmado.
Discrepancia abierta
Se discute importe, concepto, titularidad, periodo o imputación y hace falta revisión.
Cerrada
El caso termina por pago conciliado, corrección u otra causa autorizada y documentada.
También puede existir un estado de revisión manual, un caso derivado o una situación temporal de espera. Los nombres son secundarios. Lo importante es que el equipo pueda responder: qué ocurre ahora, qué evidencia lo demuestra y qué debe pasar después.
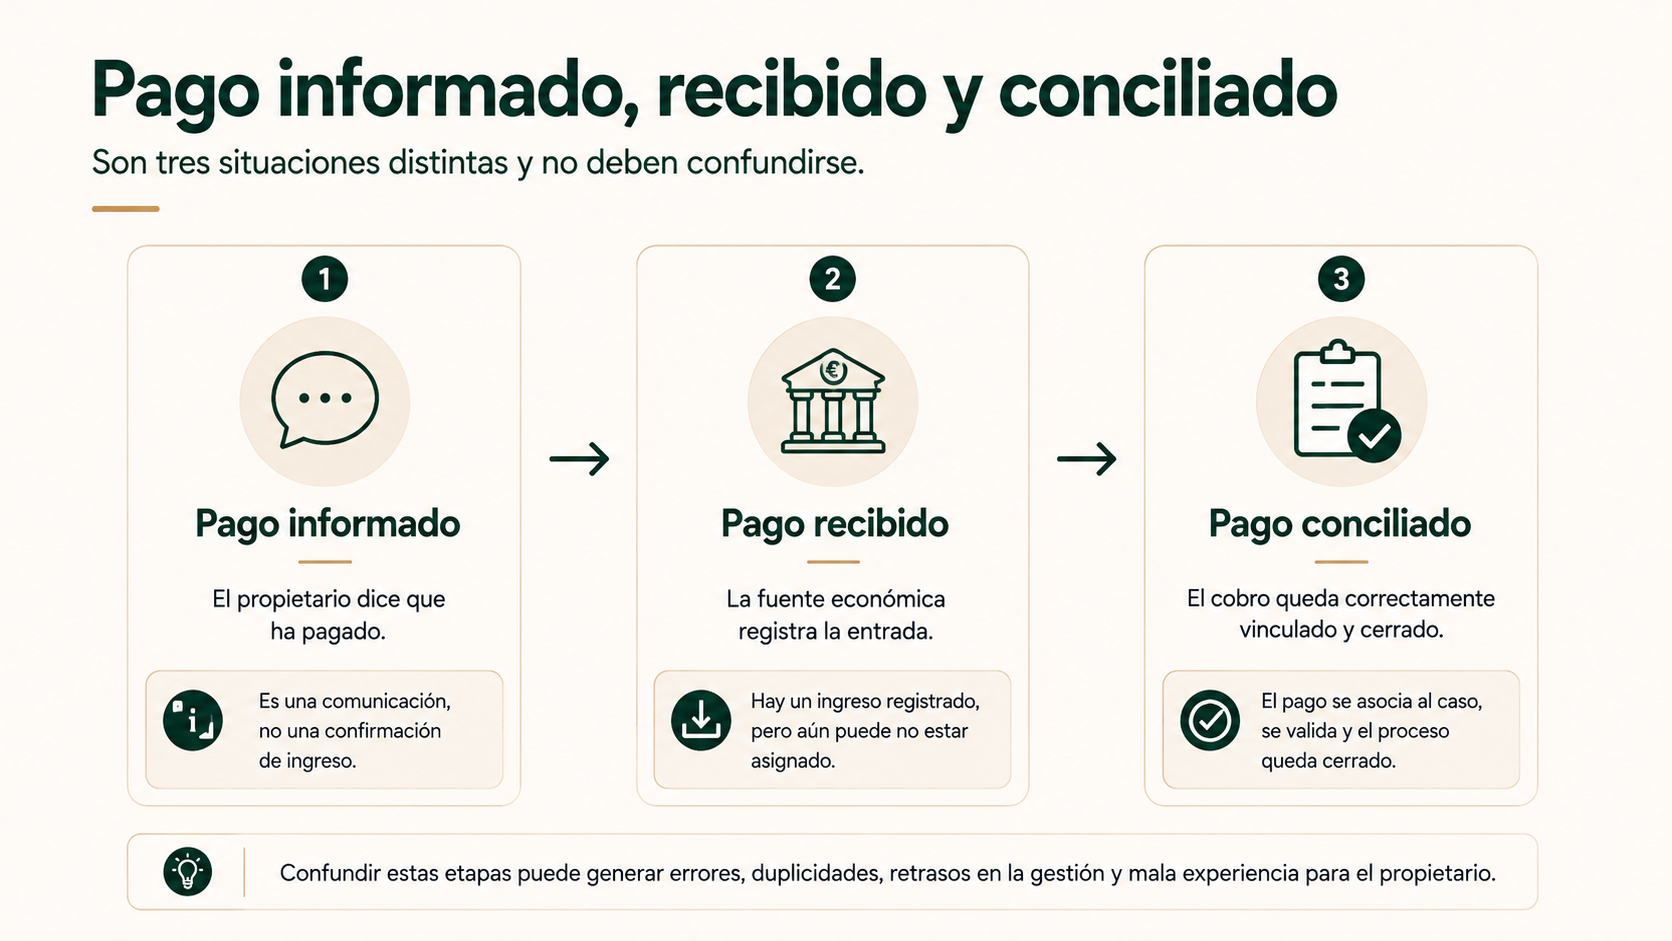
Pago informado, pago recibido y pago conciliado son situaciones distintas
Un propietario puede responder al aviso con una captura o justificante. Esa información puede ser útil y debería cambiar el seguimiento, pero no necesariamente cerrar la cuota.
Conviene separar varios momentos:
- Pago informado. El propietario afirma que ha pagado o aporta un justificante.
- Movimiento recibido. El banco o la fuente de pago muestra una entrada económica.
- Pago identificado. Existen datos suficientes para relacionar el movimiento con el caso correcto.
- Pago aplicado. El movimiento queda asociado a comunidad, propietario, inmueble, periodo y cuota según corresponda.
- Saldo actualizado. El sistema económico refleja el nuevo estado.
- Seguimiento cerrado. Ya no existe ninguna acción administrativa pendiente para ese caso.
La IA puede leer un justificante, extraer importe, fecha o referencia y buscar posibles coincidencias. Eso agiliza el análisis de información no estructurada, pero no convierte una imagen plausible en un asiento económico confirmado. Si existen dos cuotas con el mismo importe o un pago conjunto de varias cuotas, la correspondencia puede requerir reglas adicionales o revisión.
Este punto conecta con la conciliación bancaria automática, aunque aquí no tratamos la contabilidad completa: solo necesitamos confirmar cuándo un pago permite actualizar correctamente el estado de una cuota pendiente.
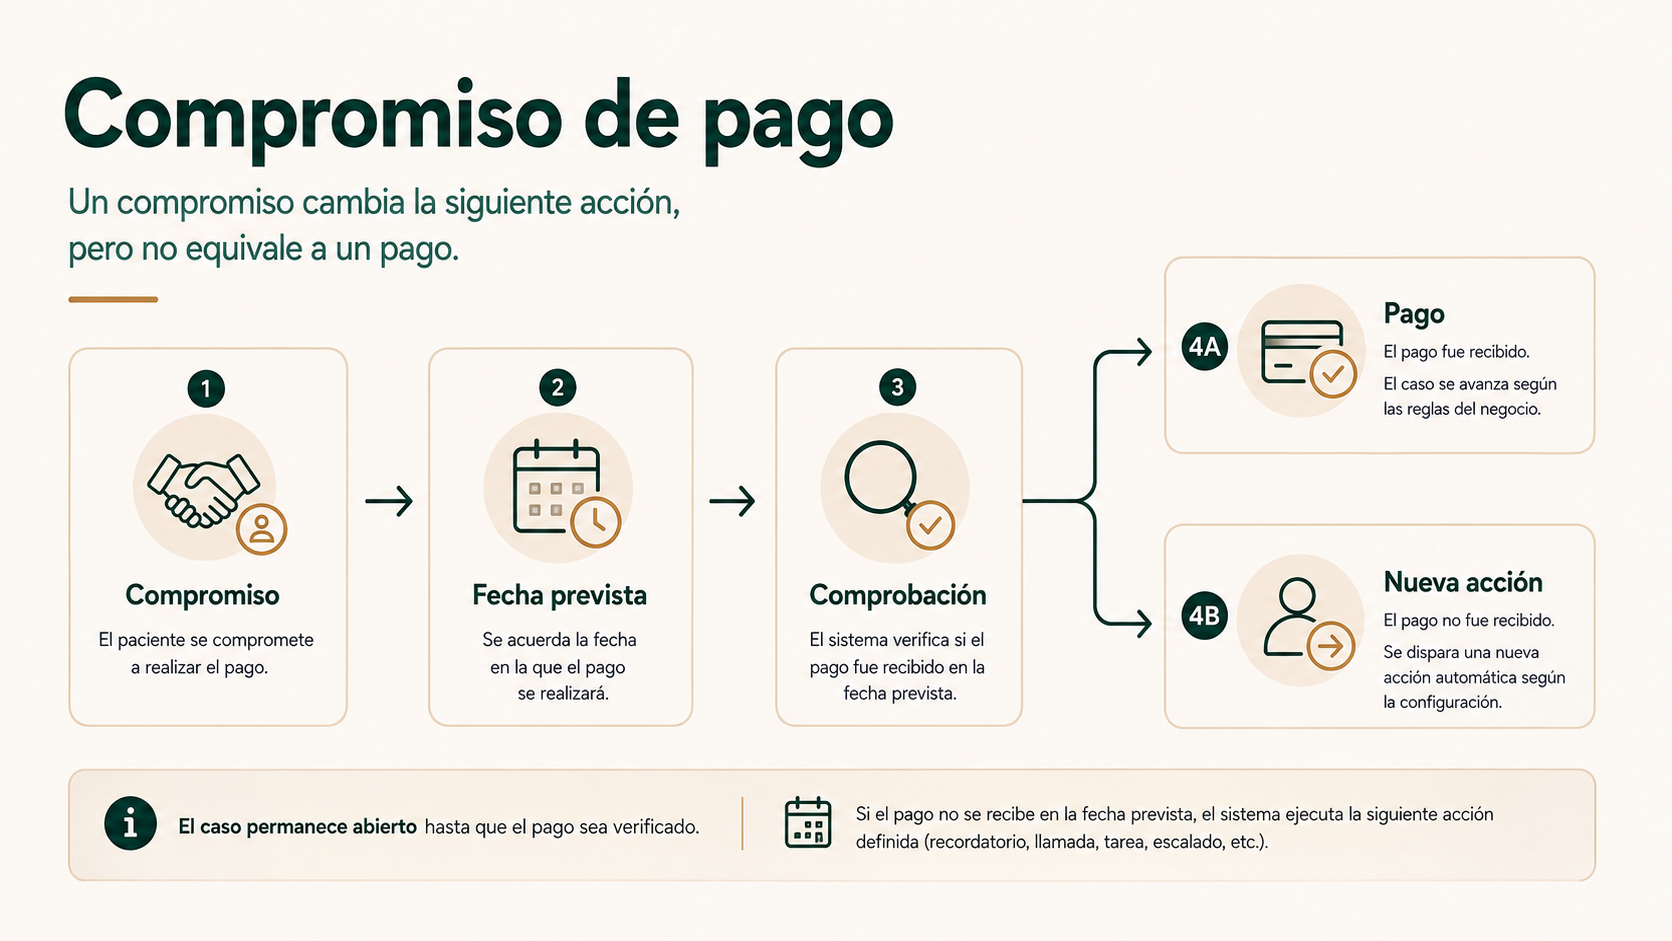
Qué hacer cuando existe un compromiso de pago
“Lo pago el viernes” contiene información útil, pero no es un cobro. Puede convertirse en un compromiso con fecha prevista y modificar temporalmente la siguiente acción.
Un compromiso bien registrado debería conservar al menos:
- Fecha o condición comprometida.
- Importe o cuotas afectadas cuando se hayan identificado.
- Origen de la información, por ejemplo una llamada o mensaje.
- Responsable del seguimiento.
- Acción prevista si llega la fecha sin pago confirmado.
Según la política del despacho, determinados recordatorios pueden pausarse hasta la fecha acordada. La automatización debería volver a consultar el estado económico cuando llegue ese momento, en lugar de asumir que el compromiso se cumplió.
Si se recibe el pago, el caso pasa por identificación y conciliación. Si no aparece, se reabre la siguiente acción prevista. Así se evita una situación frecuente: compromisos anotados en correos o notas que después nadie revisa.
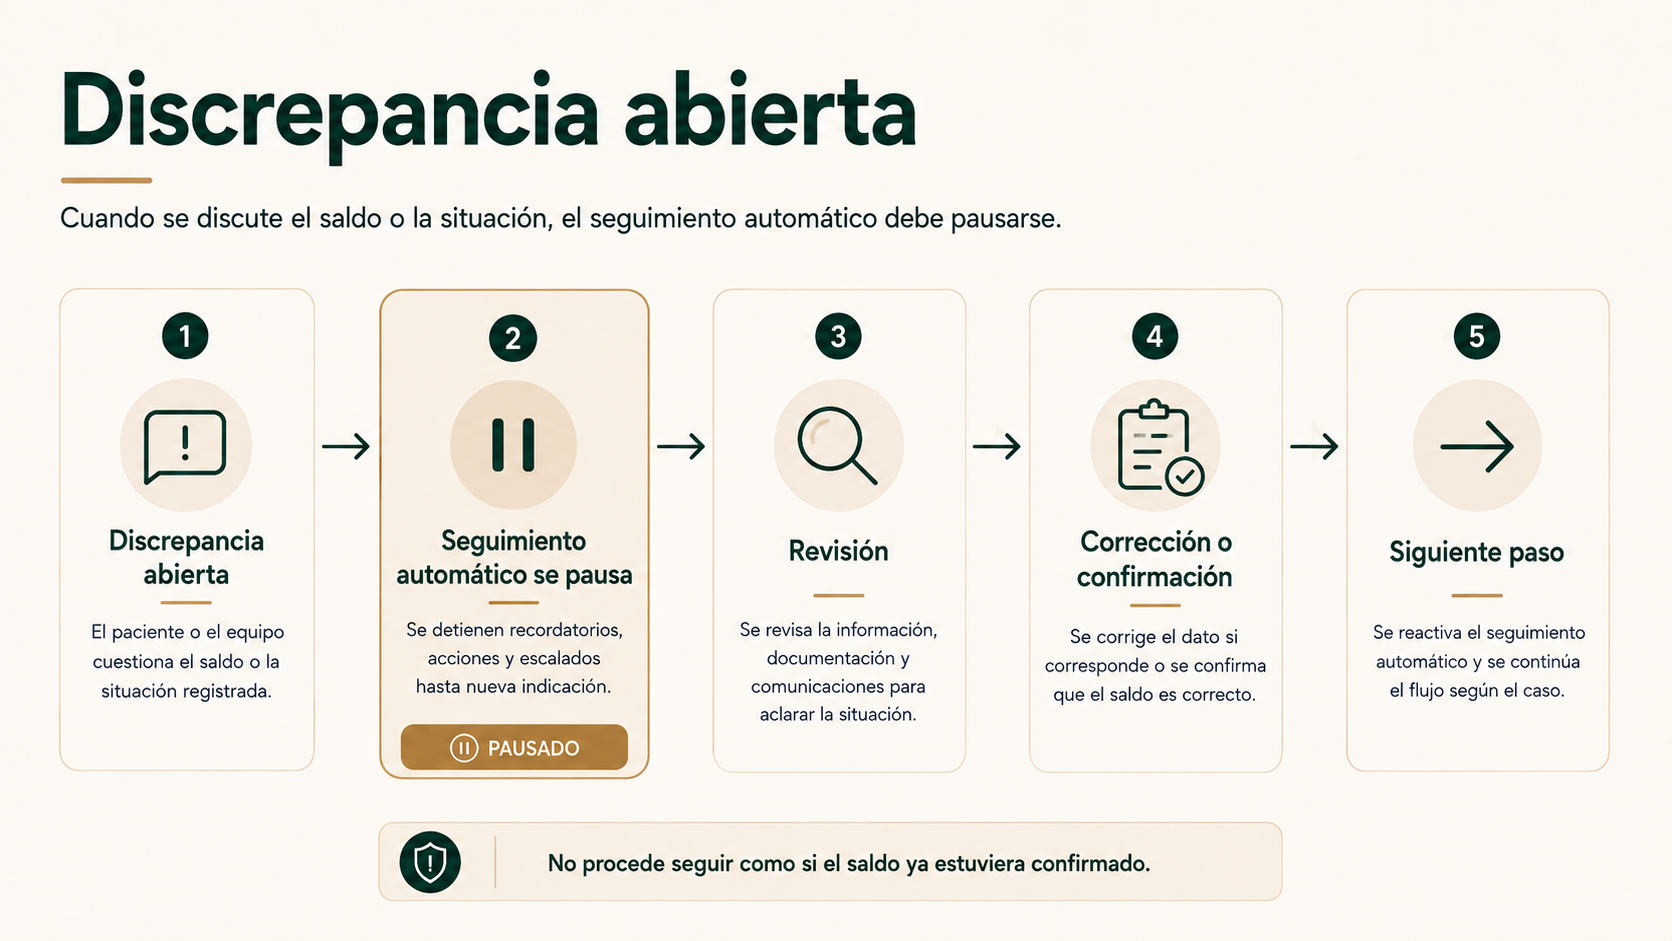
Una discrepancia debe cambiar el seguimiento automático que ya no procede
“Esa cuota no me corresponde” no es una respuesta equivalente a “pagaré la semana que viene”. Si el workflow continúa enviando mensajes que presentan el importe como indiscutido, la automatización está ignorando información relevante.
La discrepancia puede referirse, por ejemplo, a:
- Importe no reconocido.
- Pago que el propietario afirma haber realizado.
- Titularidad o fecha efectiva en discusión.
- Cuota extraordinaria o concepto que necesita aclaración.
- Imputación a un inmueble, propietario o periodo incorrectos.
La automatización no debe resolver jurídicamente quién tiene razón. Su función es detectar que existe una discrepancia, conservar el motivo, asignar responsable y evitar acciones incompatibles con ese estado.
Cuando el problema parece estar en un cambio de propietario o en la fecha efectiva de la titularidad, conviene tratarlo como excepción y consultar las fuentes adecuadas. El proceso completo de cambios de propietario, inquilino y datos de contacto pertenece a otro ámbito; aquí solo necesitamos impedir que un dato antiguo produzca un seguimiento incorrecto.
El siguiente paso debe quedar registrado
Una cuota pendiente puede tener mucha información y seguir mal gestionada si nadie sabe qué hacer después. Para evitar casos abiertos durante meses, cada expediente de seguimiento debería responder a cuatro preguntas sencillas.
| Pregunta | Ejemplo |
|---|---|
| ¿Qué estado tiene? | Pago informado pendiente de comprobar. |
| ¿Qué evidencia existe? | Justificante recibido y movimiento todavía no localizado. |
| ¿Quién actúa? | Administración debe revisar la cuenta correspondiente. |
| ¿Cuándo vuelve a moverse? | Al recibir el movimiento, al vencer un compromiso o en la fecha de revisión definida. |
La siguiente acción puede ser comprobar un extracto, solicitar una referencia, revisar una discrepancia, volver a contactar cuando la política lo permita o pasar el caso a una persona antes de cualquier actuación profesional o jurídica.
Esta lógica es más útil que una secuencia fija de “día 7, email; día 14, WhatsApp; día 21, llamada”. El calendario puede ayudar a programar revisiones, pero es el estado real quien debe decidir qué acción sigue teniendo sentido.
Cómo automatizar recordatorios según el estado real
Email, teléfono, WhatsApp o carta son canales. Pueden llevar una comunicación y recibir una respuesta, pero no deberían convertirse en la fuente del saldo. Este principio es el mismo que aplicamos a la atención al propietario en una administración de fincas: el canal transporta contexto; el estado se consulta en los sistemas autorizados.
Antes de enviar un recordatorio, el flujo debería comprobar al menos si el caso sigue abierto y si el mensaje encaja con su situación. Por ejemplo:
- Pago conciliado: Detener el seguimiento de esa cuota.
- Pago informado: Priorizar la comprobación antes de insistir con el mismo mensaje.
- Compromiso vigente: Aplicar la política definida hasta la fecha correspondiente.
- Discrepancia abierta: Evitar comunicaciones que den por resuelto lo que está en revisión.
- Caso derivado: Desactivar la secuencia administrativa que pueda interferir.
- Datos de contacto dudosos: Crear una excepción en lugar de insistir por un canal posiblemente incorrecto.
No existe una frecuencia universal adecuada para todas las comunidades y situaciones. La periodicidad, el contenido y el canal dependen de las políticas aplicables y, cuando corresponda, de la revisión profesional.
Dónde puede ayudar la IA en el seguimiento de cuotas
El mayor valor de la IA aparece cuando la información llega en lenguaje natural o en documentos que no están estructurados. Una respuesta como “hice una transferencia el lunes desde la cuenta de mi pareja y pagué también el trimestre anterior” contiene varias piezas que una automatización tradicional no siempre puede separar fácilmente.
La IA puede ayudar a:
- Interpretar respuestas y distinguir pago informado, compromiso, discrepancia, petición de aclaración o consulta.
- Extraer datos de justificantes y mensajes como importe, fecha, concepto o referencia.
- Resumir el historial antes de que una persona revise un caso complejo.
- Detectar contradicciones entre lo que afirma el propietario y el estado disponible en el sistema.
- Preparar borradores de respuesta utilizando únicamente saldo, estado y política verificados.
- Agrupar excepciones por causa para detectar problemas repetidos.
- Localizar casos sin responsable o siguiente acción.
Su papel tiene límites claros. La IA no debería inventar una deuda, decidir que una persona es deudora con datos ambiguos, considerar conciliado un pago solo porque un justificante parece correcto ni determinar qué actuación jurídica procede.
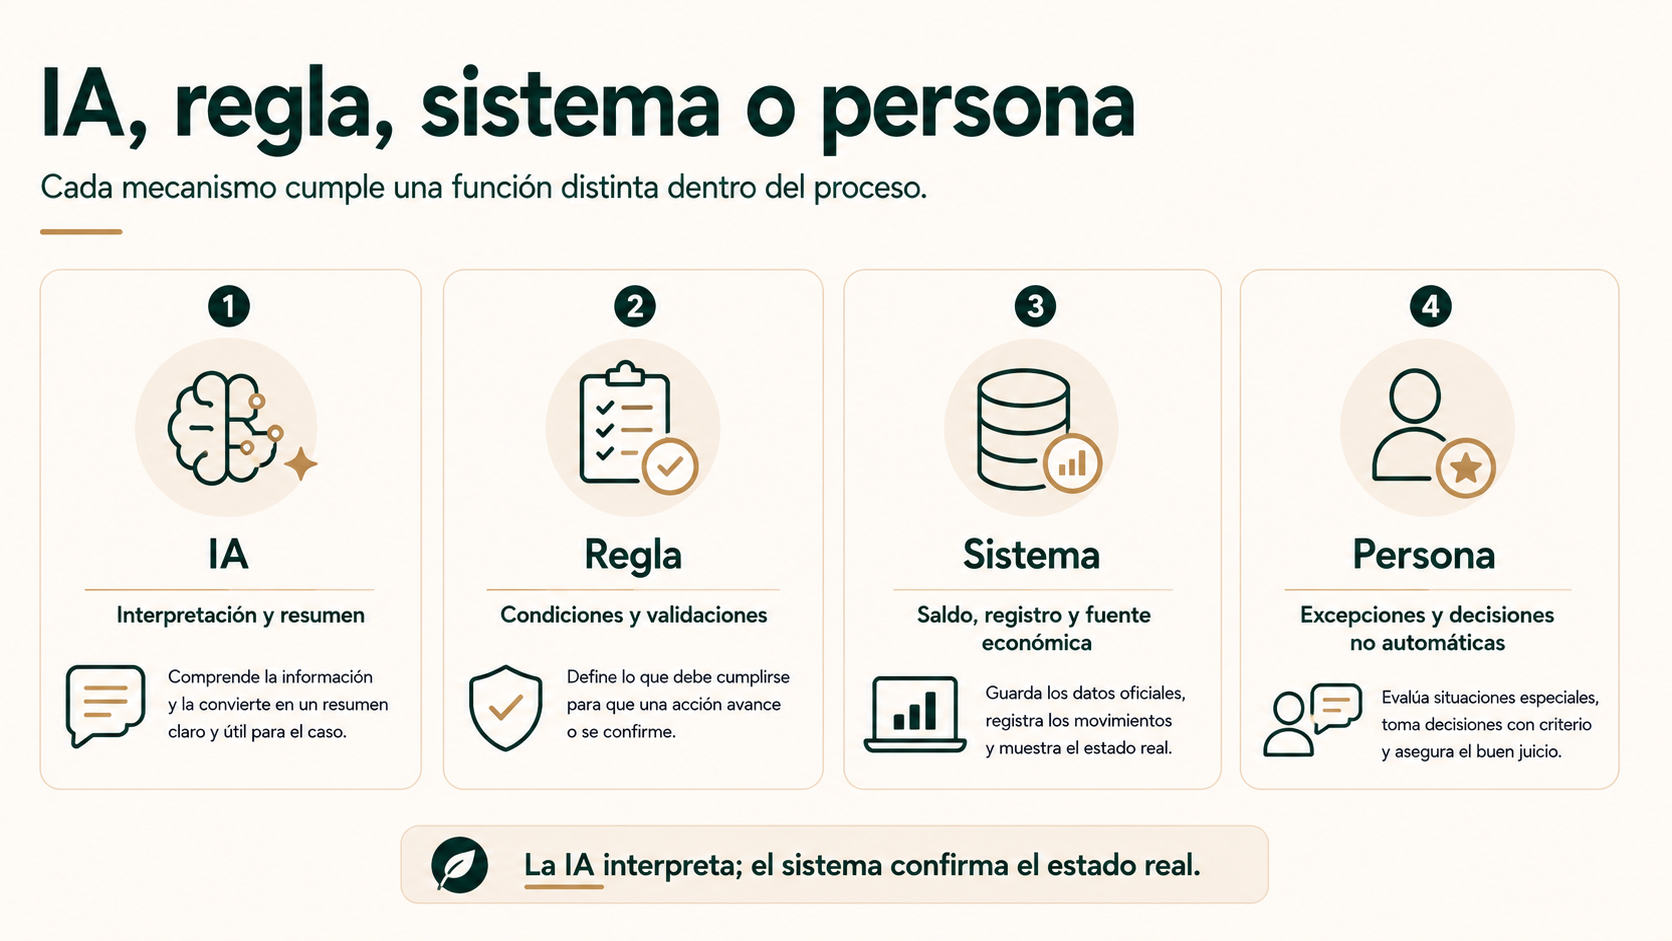
La IA puede entender la conversación y preparar el siguiente paso; el sistema económico y las reglas autorizadas deben confirmar saldo, pago y estado.
En este tipo de proceso resulta útil separar cuatro funciones: la IA interpreta, las reglas comprueban condiciones explícitas, el sistema económico conserva los datos autorizados y una persona resuelve las excepciones que requieren criterio.
Cómo conectar software de administración, banco y comunicaciones
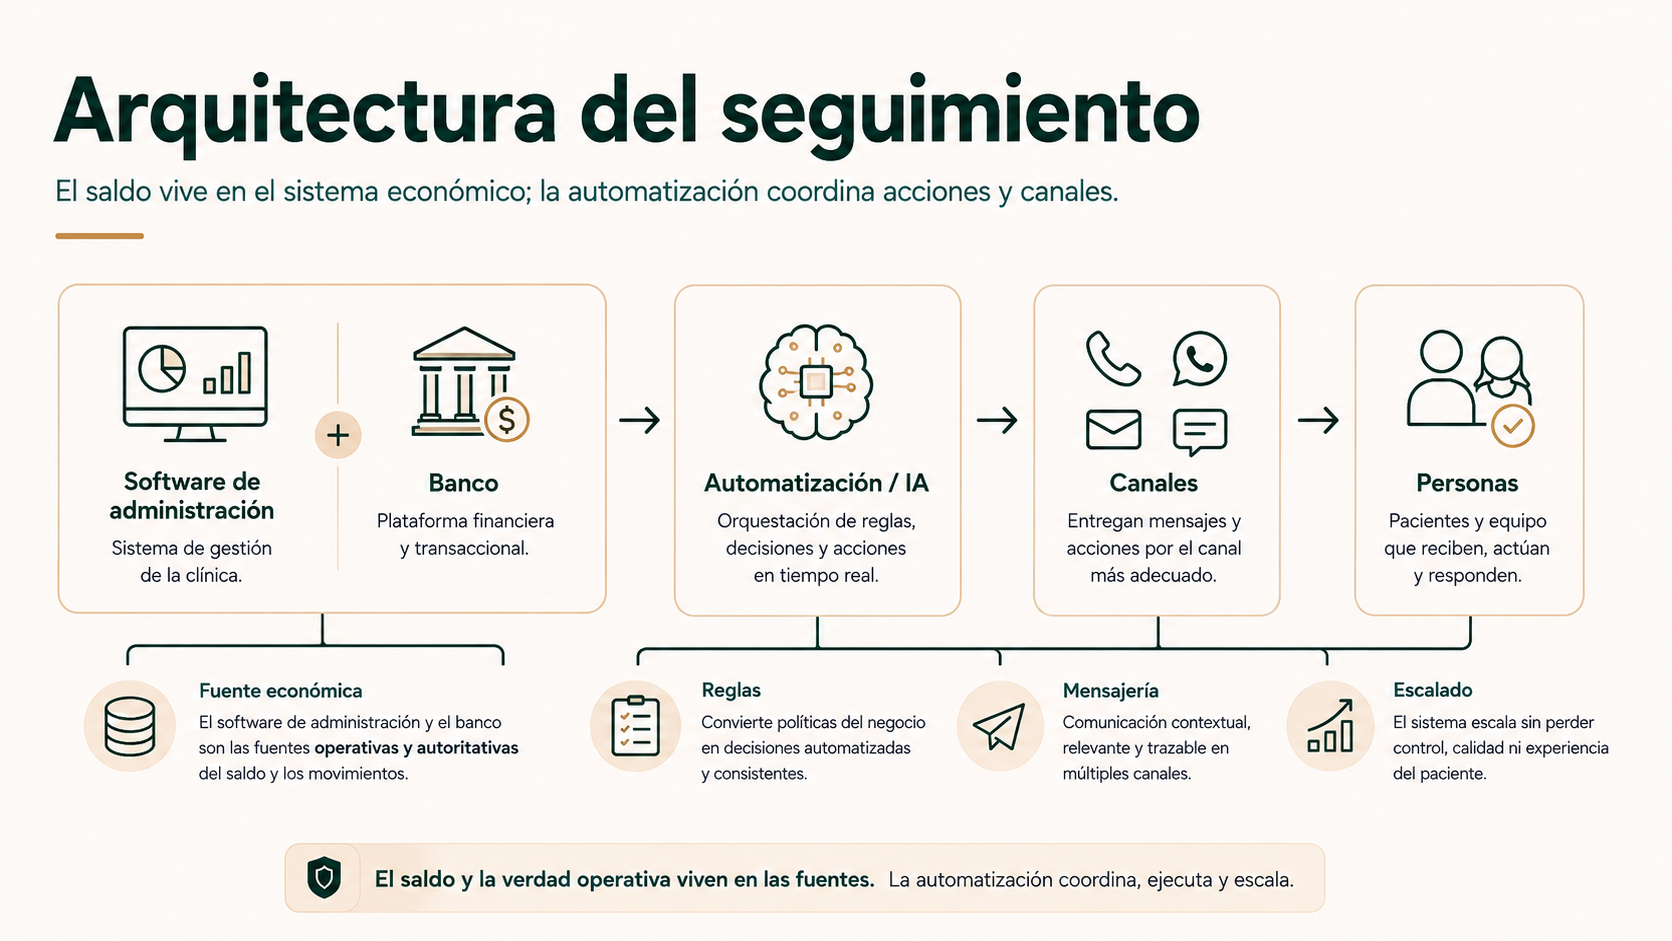
Para un administrador no técnico, la arquitectura puede entenderse en cuatro capas.
1. Sistema económico
Software de administración de fincas, ERP sectorial u otra aplicación que conserve cuotas, propietarios, inmuebles, vencimientos, saldos, recibos e imputaciones.
2. Fuentes de pago
Banco, remesas, pasarela u otra fuente que informe movimientos e incidencias.
3. Automatización + IA
Relaciona eventos, consulta estados, interpreta respuestas, crea tareas y controla excepciones.
4. Canales y personas
Email, teléfono, WhatsApp, cartas y profesionales que intervienen cuando corresponde.
La capa de automatización puede guardar identificadores, historial, estado del seguimiento y próxima acción. Lo que no debería hacer es mantener un saldo paralelo independiente que compita con la fuente económica autorizada. Si el sistema principal cambia, el seguimiento debe consultar o reconciliar ese cambio.
El mismo principio se aplica cuando el banco y el software no se actualizan al mismo tiempo. Puede existir un intervalo en el que uno ya muestre un movimiento y el otro todavía no. La automatización debe reconocer esa diferencia temporal y evitar cerrar o reabrir casos sin comprobar qué fuente tiene autoridad para cada dato.
En despachos que generan remesas de adeudos también puede aparecer la terminología Cuaderno 19. En la operativa bancaria española siguen utilizándose formatos asociados a adeudos directos SEPA, como el Cuaderno 19-44 o el Cuaderno 19 en XML ISO 20022, según la entidad y el tipo de operativa. Para la automatización, lo relevante no es memorizar el formato: es poder relacionar la remesa enviada con los eventos posteriores de cobro, devolución o incidencia que devuelva el banco o el software.
Cuando haya integraciones entre sistemas, la autoridad del dato y la reconciliación son conceptos útiles aunque aquí no estemos conectando necesariamente CRM y ERP: cada dato necesita saber quién lo confirma y cómo se detectan discrepancias.
Las excepciones explican por qué un flujo lineal de cobro acaba fallando
Los casos aparentemente sencillos son los que mejor se automatizan. La dificultad aparece cuando el dinero, la identidad y la comunicación no encajan de forma perfecta. En lugar de ocultar esos casos dentro de un estado genérico como “pendiente”, conviene registrar qué impide continuar.
| Excepción | Qué falta por resolver | Acción razonable |
|---|---|---|
| Pago sin referencia suficiente | No se sabe con certeza a qué cuota o propietario corresponde. | Buscar coincidencias y revisar antes de imputar. |
| Pago parcial | Solo una parte del importe pendiente aparece cobrada. | Aplicar la regla definida y conservar el saldo restante. |
| Varias cuotas en una transferencia | Un único movimiento puede corresponder a varios periodos. | Desglosar según criterios autorizados o revisar. |
| Pago realizado por otra persona | El ordenante no coincide con el titular registrado. | Identificar la relación antes de cerrar el caso. |
| Recibo devuelto después de aparecer como cobrado | El estado económico cambia después de una primera señal positiva. | Reabrir el seguimiento con trazabilidad del cambio. |
| Fallo de sincronización | Banco y software muestran estados diferentes. | Reconciliar fuentes antes de comunicar o cerrar. |
Estas excepciones son importantes porque muestran que automatizar bien no consiste en eliminar la revisión humana, sino en conseguir que la revisión llegue solo donde hace falta y con el contexto preparado. Si el sistema detecta que un pago no tiene referencia suficiente, puede reunir movimientos candidatos, importe, fecha y cuotas abiertas. La persona debería decidir sobre un caso ya preparado, no empezar buscando datos en varias pantallas.
También ayudan a detectar problemas de origen. Si muchos pagos de una misma comunidad llegan sin referencia, quizá el problema no sea “procesar mejor las excepciones”, sino mejorar las instrucciones de pago. Si un banco y el software divergen con frecuencia, puede ser necesario revisar la integración o el momento en que se actualizan los estados.
Una excepción útil debe responder a una pregunta concreta: ¿qué dato, comprobación o decisión falta para que el caso pueda continuar? “Error de cobro” es demasiado genérico. “Pago de 180 € recibido sin referencia; existen dos cuotas abiertas del mismo importe” sí permite actuar.
Cuándo debe intervenir una persona
Automatizar no significa intentar que todos los casos terminen sin intervención humana. En cuotas pendientes hay situaciones donde una persona aporta criterio, autoridad o contexto que no conviene delegar.
La revisión resulta especialmente importante cuando aparece:
- Una discrepancia no resuelta sobre titularidad, importe, concepto o imputación.
- Un pago parcial o conjunto que no puede asignarse de forma fiable.
- Un justificante que contradice el sistema y necesita comprobación.
- Un cambio de propietario pendiente de validar.
- Una excepción repetida que sugiere un problema en datos o integración.
- Una decisión profesional o jurídica que está fuera del seguimiento administrativo.
La automatización debería entregar el caso con contexto: qué ocurrió, qué estado figura, qué evidencia existe, qué comunicaciones se enviaron y qué decisión falta. Así la intervención humana no empieza reconstruyendo el historial desde cero.
Dónde termina la automatización administrativa y empieza la revisión jurídica
La Ley de Propiedad Horizontal regula el impago de gastos comunes y contempla medidas frente a la morosidad, reclamación de cantidades y el procedimiento monitorio. Su artículo 21 establece requisitos concretos para determinadas actuaciones, incluida documentación asociada a la liquidación de deuda y a la notificación en el procedimiento.
Eso marca una frontera importante: un buen seguimiento administrativo puede preparar trazabilidad e información, pero no sustituye una validación jurídica. Un email, un WhatsApp o una secuencia automatizada no deben presentarse por sí solos como cumplimiento de los requisitos necesarios para una reclamación judicial.
También conviene distinguir una comunicación informativa de una comunicación para la que después será necesario acreditar envío, contenido o recepción. Un burofax con servicios de certificación de contenido y prueba o acuse de entrega puede aportar evidencias que un mensaje ordinario no ofrece. Aun así, que un canal genere evidencias no significa que sea automáticamente el medio adecuado o suficiente para cualquier actuación: la validez del procedimiento y de la notificación debe comprobarse según la LPH y el criterio profesional aplicable.
La propia ley contempla determinadas medidas disuasorias bajo condiciones concretas. Por eso la tecnología no debería decidir automáticamente intereses, restricciones o consecuencias simplemente porque detecta una cuota pendiente. La existencia de una posibilidad legal no convierte su aplicación en una regla universal del workflow.
Cuando el caso cambia de seguimiento administrativo a actuación profesional o jurídica, conviene registrar el escalado y detener las comunicaciones automáticas incompatibles con ese nuevo circuito.
Qué datos conviene guardar y quién debe poder verlos
El seguimiento puede incluir información económica, datos bancarios, direcciones, teléfonos, justificantes y un historial de comunicaciones. No todas las personas que trabajan con una comunidad necesitan ver todo ese contenido.
La AEPD recuerda que las comunidades de propietarios tratan datos personales y que, cuando existe un administrador de fincas contratado, la comunidad actúa como responsable y el administrador como encargado del tratamiento en el marco que describe la Agencia. También señala que el acceso de los propietarios a la documentación de la comunidad no implica un acceso indiscriminado a cualquier dato personal.
En la práctica conviene:
- Guardar solo el contexto necesario para gestionar el caso.
- Restringir acceso a deuda, datos bancarios y comunicaciones según la función.
- No copiar extractos o justificantes completos a herramientas que solo necesitan importe, fecha o referencia.
- Evitar detalles innecesarios en notificaciones internas.
- No reutilizar información económica para finalidades ajenas al proceso autorizado.
La publicación de listas de propietarios con deuda tampoco debe convertirse en una herramienta ordinaria de presión. La AEPD vincula la exposición en tablón a condiciones concretas de la Ley de Propiedad Horizontal y a la imposibilidad de practicar determinadas notificaciones por las vías previstas.
Qué indicadores utilizar para analizar el seguimiento de cuotas
No existe un porcentaje universal de morosidad, recuperación o días de cobro que sirva como objetivo para todos los despachos. Lo útil es medir el proceso propio con definiciones consistentes y comparar periodos equivalentes.
Algunos indicadores que pueden resultar útiles son:
- Importe pendiente segmentado por antigüedad definida internamente.
- Número de cuotas pendientes por estado.
- Casos sin responsable.
- Casos sin siguiente acción.
- Pagos pendientes de identificar o conciliar.
- Discrepancias abiertas.
- Compromisos de pago pendientes y vencidos.
- Tiempo desde una incidencia hasta que existe estado y responsable.
- Casos reabiertos después de un cierre incorrecto.
- Excepciones manuales por causa.
- Casos escalados a revisión profesional.
La tasa de recuperación puede medirse si el despacho define bien el periodo y el denominador, pero una mejora no debería atribuirse automáticamente a la automatización. Para comparar de forma rigurosa conviene partir de una línea base y KPIs del proceso.
Preguntas frecuentes sobre automatización de cuotas impagadas
¿Cómo automatizar el seguimiento de cuotas impagadas en una comunidad?
El proceso debe partir del estado económico real de cada cuota, relacionarlo con propietario, comunidad e inmueble, registrar comunicaciones y respuestas, comprobar pagos y mantener una siguiente acción. Los recordatorios son solo una parte del flujo.
¿Qué debe ocurrir cuando se devuelve un recibo de comunidad?
Primero conviene identificar la cuota y comprobar la información de la incidencia. Después se revisa el saldo y si existen movimientos posteriores. Una devolución puede iniciar seguimiento, pero no explica por sí sola toda la situación.
¿Cómo saber si un propietario ya ha pagado una cuota pendiente?
La confirmación debe proceder de la fuente económica definida por el despacho. Un justificante puede ayudar a localizar el pago, pero el caso debería cerrarse cuando el movimiento se identifica, se imputa correctamente y el sistema autorizado refleja el nuevo estado.
¿Puede automatizarse el envío de recordatorios de pago?
Sí, pero deberían condicionarse al estado actual. No tiene sentido enviar el mismo recordatorio cuando existe un pago conciliado, una discrepancia abierta, un compromiso vigente o un caso ya derivado a revisión profesional.
¿Qué ocurre si el propietario dice que la deuda no es correcta?
La respuesta debería abrir una discrepancia, conservar el motivo y asignar una revisión. La automatización no debe resolver por sí sola quién tiene razón ni seguir comunicando el importe como indiscutido mientras el caso esté pendiente de comprobación.
¿Puede la IA decidir qué propietarios tienen una deuda pendiente?
La IA puede interpretar mensajes y ayudar a relacionar información, pero el saldo y la titularidad deben confirmarse en las fuentes autorizadas. No debería declarar una deuda a partir de una inferencia o de datos ambiguos.
¿Cómo evitar seguir reclamando una cuota que ya se ha pagado?
Antes de cada comunicación relevante conviene consultar el estado actual. Cuando el pago queda conciliado y aplicado a la cuota correspondiente, el flujo debe cerrar o detener el seguimiento asociado a ese caso.
¿Qué información debería quedar registrada antes de escalar un caso?
Como mínimo, el estado económico disponible, la cuota afectada, las evidencias, las comunicaciones, las respuestas, las comprobaciones realizadas, el responsable actual y el motivo por el que se necesita una revisión profesional.
Antes de automatizar más avisos, conviene revisar cómo cambia el estado de cada cuota
Si el despacho sigue cruzando hojas, emails, llamadas y movimientos bancarios para saber qué deuda está realmente pendiente, podemos revisar el proceso desde la detección de la incidencia hasta el cierre o escalado.
El análisis permite identificar qué sistema confirma el saldo, qué estados necesita el seguimiento, dónde puede ayudar la IA, qué mensajes pueden automatizarse y qué excepciones deben llegar a una persona con todo el contexto.
Fuentes
- BOE — Ley 49/1960, de Propiedad Horizontal, texto consolidado.
Fuente legal principal para el contexto de obligaciones, funciones del administrador y límites del seguimiento frente a medidas de morosidad y reclamación judicial, especialmente artículo 21.
Consultar fuente - AEPD — Comunidades de propietarios.
Referencia institucional sobre responsable y encargado del tratamiento, obligaciones de protección de datos y gestión de información personal en comunidades.
Consultar fuente - AEPD — Acceso de propietarios a los gastos de la comunidad.
Fuente utilizada para explicar que el acceso a documentación no implica acceso indiscriminado a todos los datos personales o bancarios incluidos en ella.
Consultar fuente - AEPD — Exposición de vecinos deudores en tablón.
Referencia para evitar presentar la publicación de listas de deuda como una herramienta ordinaria de seguimiento; la Agencia la vincula a condiciones específicas de notificación.
Consultar fuente - Banco de España — Adeudos domiciliados.
Fuente operativa sobre el funcionamiento general de los cargos domiciliados y la existencia de devoluciones en determinados supuestos. Se utiliza como contexto de pagos, no como guía bancaria.
Consultar fuente - European Payments Council — 2025 SEPA Direct Debit Core Rulebook v1.1.
Reglamento operativo del esquema SDD Core vigente durante 2026, utilizado como fuente primaria del contexto SEPA.
Consultar fuente - European Payments Council — Guidance on reason codes for SEPA Direct Debit R-transactions.
Fuente primaria para explicar que existen distintos tipos y motivos de excepciones en adeudos, sin trasladar el catálogo técnico completo al artículo.
Consultar fuente - CaixaBank Empresas — Gestión de ficheros y formatos de adeudos SEPA.
Fuente bancaria utilizada únicamente para contextualizar la terminología Cuaderno 19-44 y Cuaderno 19 XML (ISO 20022) en la presentación de adeudos directos SEPA.
Consultar fuente - Correos — Burofax Premium.
Fuente operativa utilizada como ejemplo de comunicación que puede incorporar prueba de entrega, acuse de recibo y certificación de contenido. No se presenta como requisito jurídico universal para la reclamación de cuotas.
Consultar fuente
La normativa, los procedimientos jurídicos y las capacidades de bancos o software pueden cambiar. Antes de implantar automatizaciones que afecten a reclamaciones, intereses, medidas frente a la morosidad o notificaciones con efectos jurídicos, debe verificarse la normativa vigente y el criterio profesional aplicable al caso.
