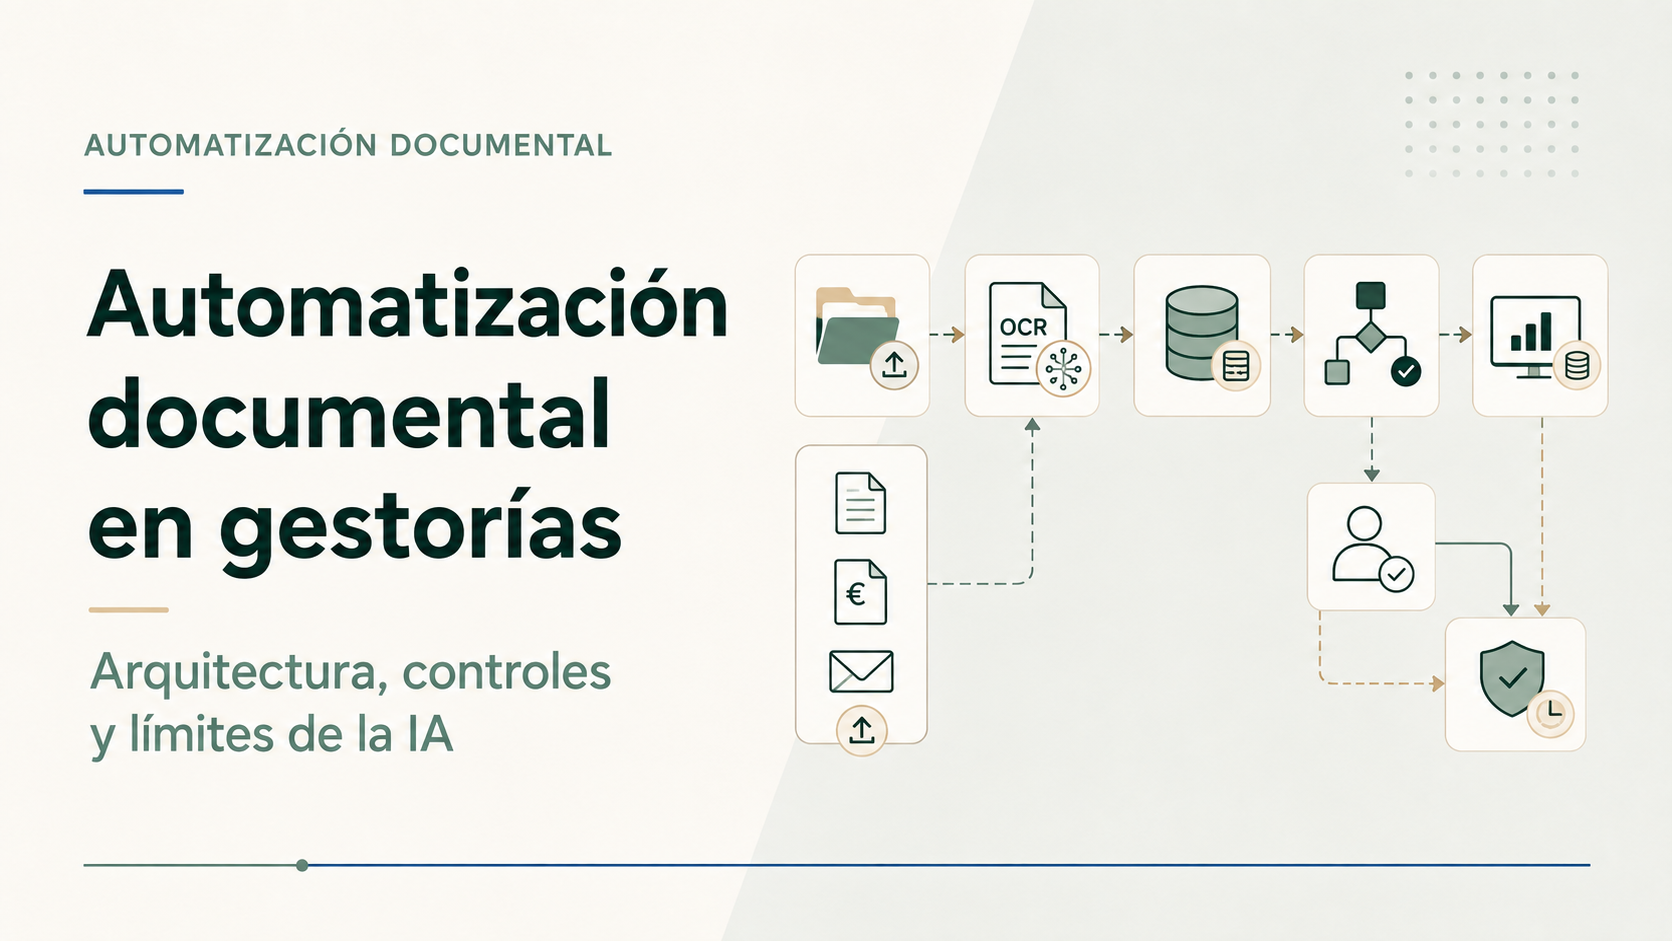

AUTOMATIZACIÓN DOCUMENTAL
Automatización documental en una gestoría: controles, integración y límites de la IA
Qué hay que resolver desde que llega un documento hasta que queda revisado y registrado.
La idea principal
Una automatización documental útil tiene que hacer bastante más que leer un PDF. El documento debe conservarse y quedar asociado al cliente correcto. Después hay que extraer los datos y comprobarlos. Si algo no cuadra, alguien tiene que poder verlo antes de registrar nada.
Una factura llega por correo. El PDF está inclinado y una referencia queda medio tapada. El remitente trabaja para un grupo con varias sociedades. Cinco minutos después llega el mismo archivo desde otra dirección. Además, el proveedor ha cambiado de razón social aunque conserva el mismo IBAN.
El OCR puede leer buena parte de ese documento. Eso no resuelve todavía el trabajo de la gestoría.
Primero hay que saber a qué cliente corresponde. Después hay que comprobar si ya se recibió antes. Si el proveedor es nuevo, alguien tendrá que revisar el alta. Si un importe no cuadra, no debería registrarse hasta saber por qué.
Leer bien la factura es solo una parte del trabajo.
En una gestoría, conectar un lector de facturas directamente con el ERP deja demasiadas comprobaciones sin resolver. Antes de crear un asiento o un borrador hay que identificar el documento, comprobar los datos y decidir qué hacer cuando aparece una duda.
En nuestra guía sobre qué procesos pueden automatizarse en una gestoría explicamos qué tareas suelen ser buenas candidatas. Aquí nos centramos en qué hace falta para tratar documentos reales, incluidos los que llegan mal escaneados o con datos que no coinciden.
El OCR puede leer la factura. Antes de registrarla hay que comprobar que los datos encajan.
Qué incluye una automatización documental
Leer un documento y dejarlo listo para registrar son trabajos distintos.
Digitalizar sirve para guardar el documento en un formato accesible. OCR reconoce el texto que aparece en el archivo. Extracción convierte parte de ese contenido en datos utilizables. Clasificación sirve para saber qué documento es y a qué cliente o expediente corresponde. Validación comprueba si los datos cumplen las reglas definidas. Registro crea o actualiza la información en el programa de destino. Seguimiento permite saber qué quedó pendiente y qué se hizo después.
Una herramienta puede leer una factura y aun así obligar a buscar el cliente en otra aplicación. Nuestra guía sobre automatización documental con IA explica con más detalle la diferencia entre leer un documento, comprobarlo y escribir los datos en otra aplicación.
Odoo documenta que su función de digitalización utiliza OCR e IA para crear borradores de facturas de proveedor. También indica que los datos reconocidos deben revisarse antes de confirmar el documento. Un borrador puede estar bien creado y seguir necesitando comprobaciones. Leer una factura no significa que ya esté lista para contabilizar.
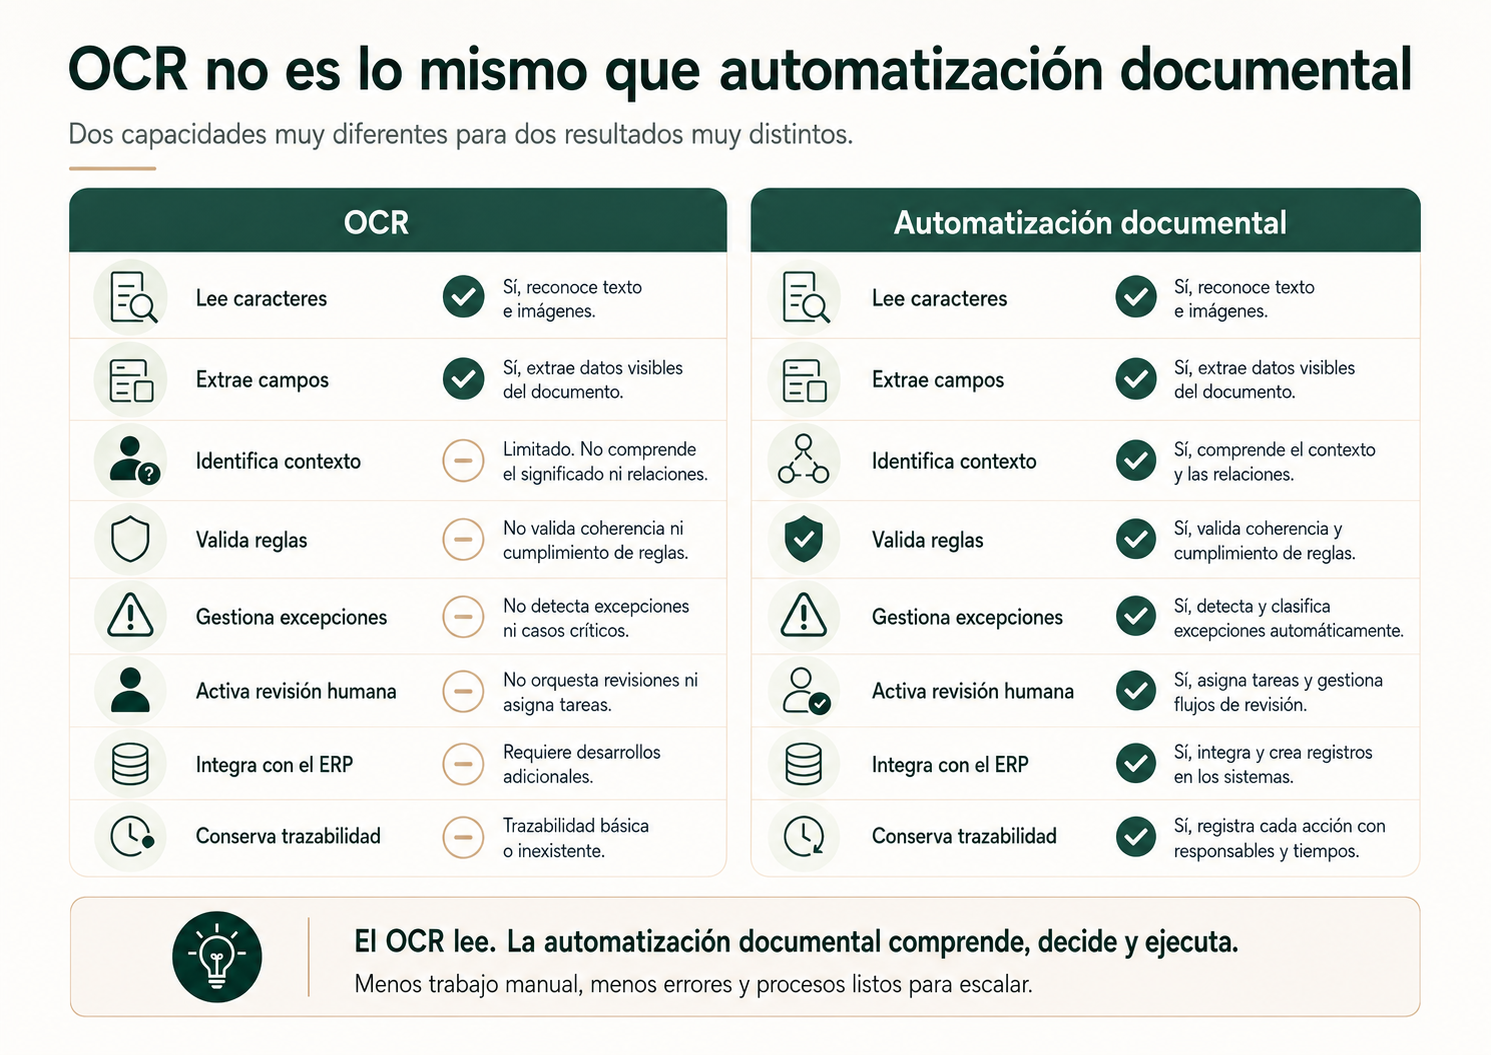
Qué resuelve un OCR
- Lee caracteres y algunos campos.
- Puede devolver datos aunque falte información para saber a qué cliente corresponden.
- Por sí solo no identifica siempre el expediente correcto.
- Tampoco confirma si una factura está repetida.
- La lectura correcta de un campo no garantiza que el registro completo sea correcto.
Qué hay que añadir para automatizar el trabajo completo
- Conservar el documento original.
- Relacionarlo con el cliente y el expediente.
- Comprobar los datos antes de registrar.
- Apartar los documentos que necesitan revisión.
- Guardar qué se hizo y quién lo revisó.
Por eso dos proyectos que parecen limitarse a leer facturas pueden exigir bastante trabajo distinto.
Cómo tratar un documento desde que llega hasta que se registra
El detalle cambia según el software de la gestoría. Aun así, hay una serie de comprobaciones que suelen repetirse.
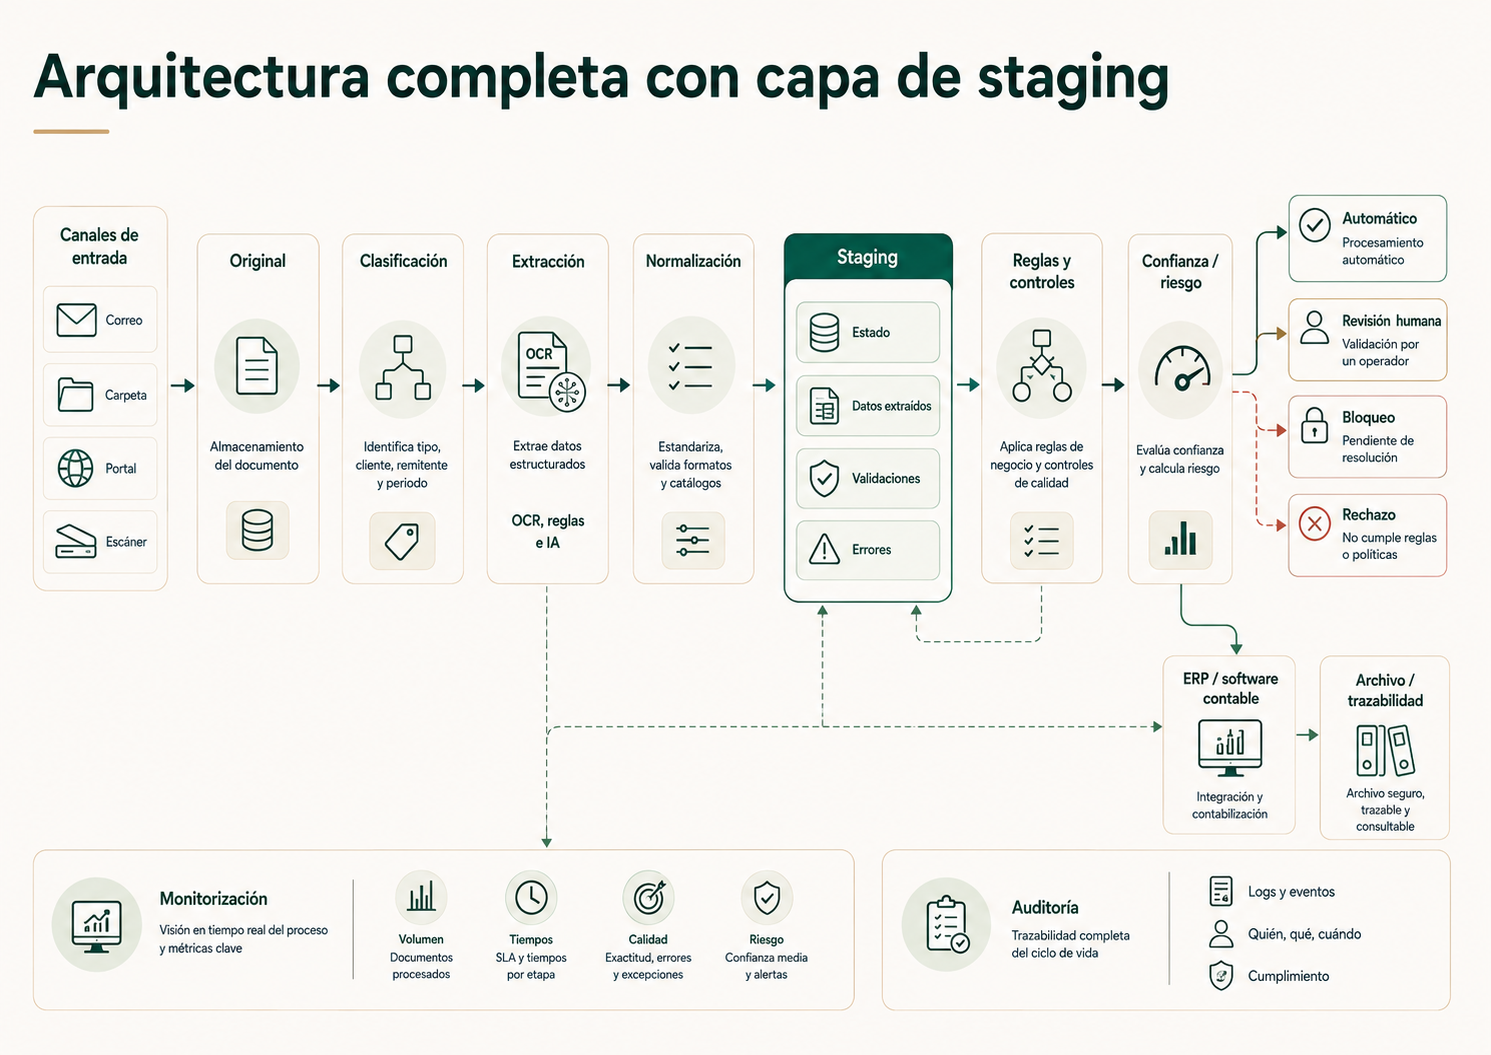
1. Recepción del documento
Puede llegar por correo o formulario. También desde una carpeta compartida, un portal o una carga manual. Hay que conservar de dónde llegó y cuándo. Si el correo es el principal punto de entrada del despacho, la automatización del correo en una gestoría también debe recoger las solicitudes que llegan en el mensaje y dejar constancia de lo que queda pendiente.
2. Guardar el original
El archivo original se guarda antes de modificarlo. También interesa conservar los datos básicos del envío para detectar si vuelve a llegar el mismo documento.
3. Crear un registro temporal
Antes de escribir en el ERP se guarda una ficha temporal con el archivo y los datos obtenidos. Ahí también pueden anotarse los errores pendientes.
4. Identificar a quién corresponde
Se comprueba la sociedad y el cliente al que pertenece el documento. Si hay un expediente asociado, también se relaciona en este punto.
5. Extraer y ordenar los datos
El texto puede obtenerse mediante OCR, XML o modelos de IA. Después hay que llevar fechas, importes e identificadores a un formato que pueda usar el programa de destino.
6. Comprobar los datos
Se revisan los campos obligatorios y los cálculos. También hay que comprobar que el documento corresponde al cliente correcto y que no se ha registrado antes.
7. Decidir si puede registrarse
Si todo cuadra, el documento puede seguir automáticamente. Si hay una duda concreta, se aparta para revisión. Si falta información suficiente, queda bloqueado.
8. Revisar lo dudoso
Quien revise el documento debería ver qué dato ha fallado y qué información se obtuvo. No debería tener que empezar de cero cada vez.
9. Escribir en el programa de destino
Según el tipo de documento y las reglas acordadas, se puede crear un borrador o dejar preparada la información para su confirmación.
10. Guardar lo ocurrido
Al terminar conviene registrar los errores y correcciones, además de quién intervino. Así se puede revisar después por qué se aceptó o rechazó el documento.
Una zona temporal antes de escribir en el ERP
Una capa de staging es un espacio intermedio donde se guarda el documento mientras se comprueban sus datos.
No hace falta convertirlo en una estructura compleja. Basta con que permita separar cuatro cosas:
- El documento original.
- Los datos extraídos.
- Las validaciones y alertas.
- El estado del documento y las decisiones tomadas.
Esta separación evita escribir datos dudosos directamente en el programa contable. Si una extracción falla, se puede repetir sin perder el archivo original. Si cambia una regla, también se puede volver a comprobar el documento.
El ERP debería recibir un dato preparado para su función, no cada hipótesis producida durante el procesamiento.
En Yarvia podemos usar n8n para coordinar estas tareas y una base de datos para guardar qué ha ocurrido con cada documento. Los originales pueden mantenerse aparte. La tecnología concreta depende de lo que ya utilice la gestoría.
Con ese registro intermedio se puede saber cuántos documentos siguen pendientes. También queda claro por qué uno está bloqueado y quién hizo una corrección.
Cuándo usar reglas y cuándo usar IA
Hay comprobaciones que se resuelven mejor con una regla sencilla. Otras requieren interpretar texto o documentos poco uniformes.
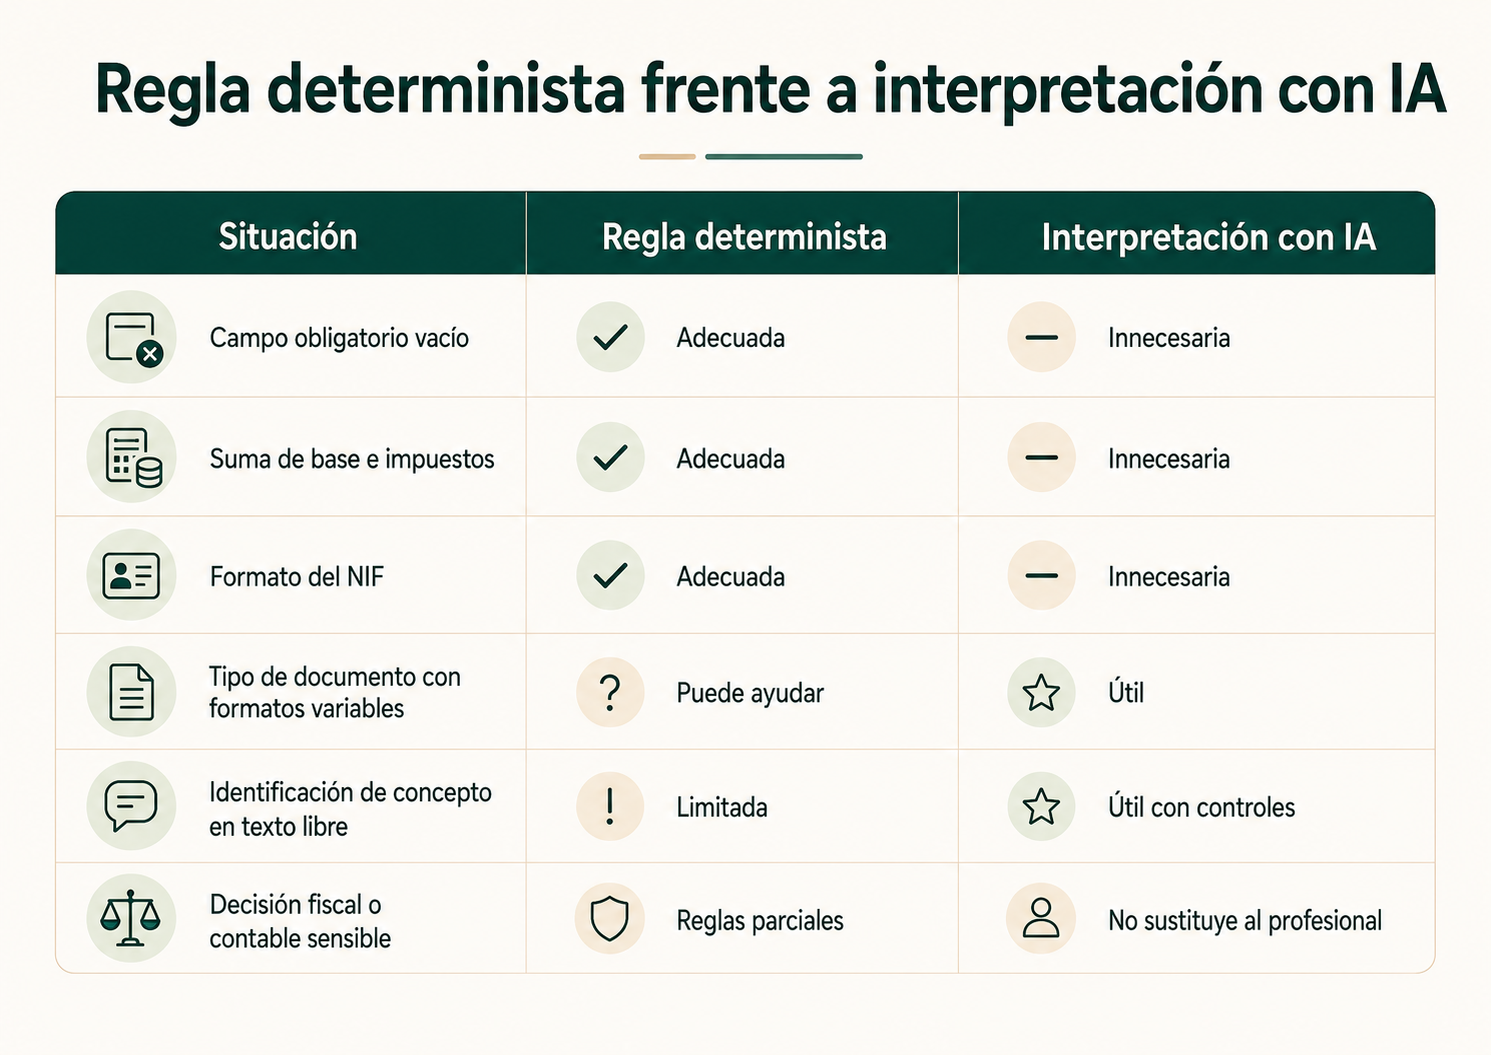
| Situación | Regla determinista | Interpretación con IA |
|---|---|---|
| Campo obligatorio vacío | Adecuada. | Innecesaria. |
| Suma de base e impuestos | Adecuada. | Innecesaria. |
| Formato del NIF | Adecuada. | Innecesaria. |
| Tipo de documento con formatos variables | Puede ayudar. | Útil. |
| Identificación de concepto en texto libre | Limitada. | Útil con controles. |
| Decisión fiscal o contable sensible | Reglas parciales. | No debe sustituir al profesional. |
Los modelos pueden leer archivos e imágenes y devolver datos con una estructura fija. Esa estructura ayuda a recibir siempre los mismos campos, pero no demuestra que su contenido sea verdadero.
Un modelo puede devolver un JSON válido y equivocarse de proveedor. Por eso hay que comprobar el contenido antes de usarlo.
La IA encaja mejor cuando hay que interpretar texto que cambia mucho de un documento a otro. Puede servir para reconocer el tipo de documento o localizar una referencia escrita de varias formas. Si la condición es exacta, una regla suele ser suficiente.
La decisión final no se deja al modelo. Hay que definir de antemano qué puede seguir automáticamente y qué necesita confirmación.
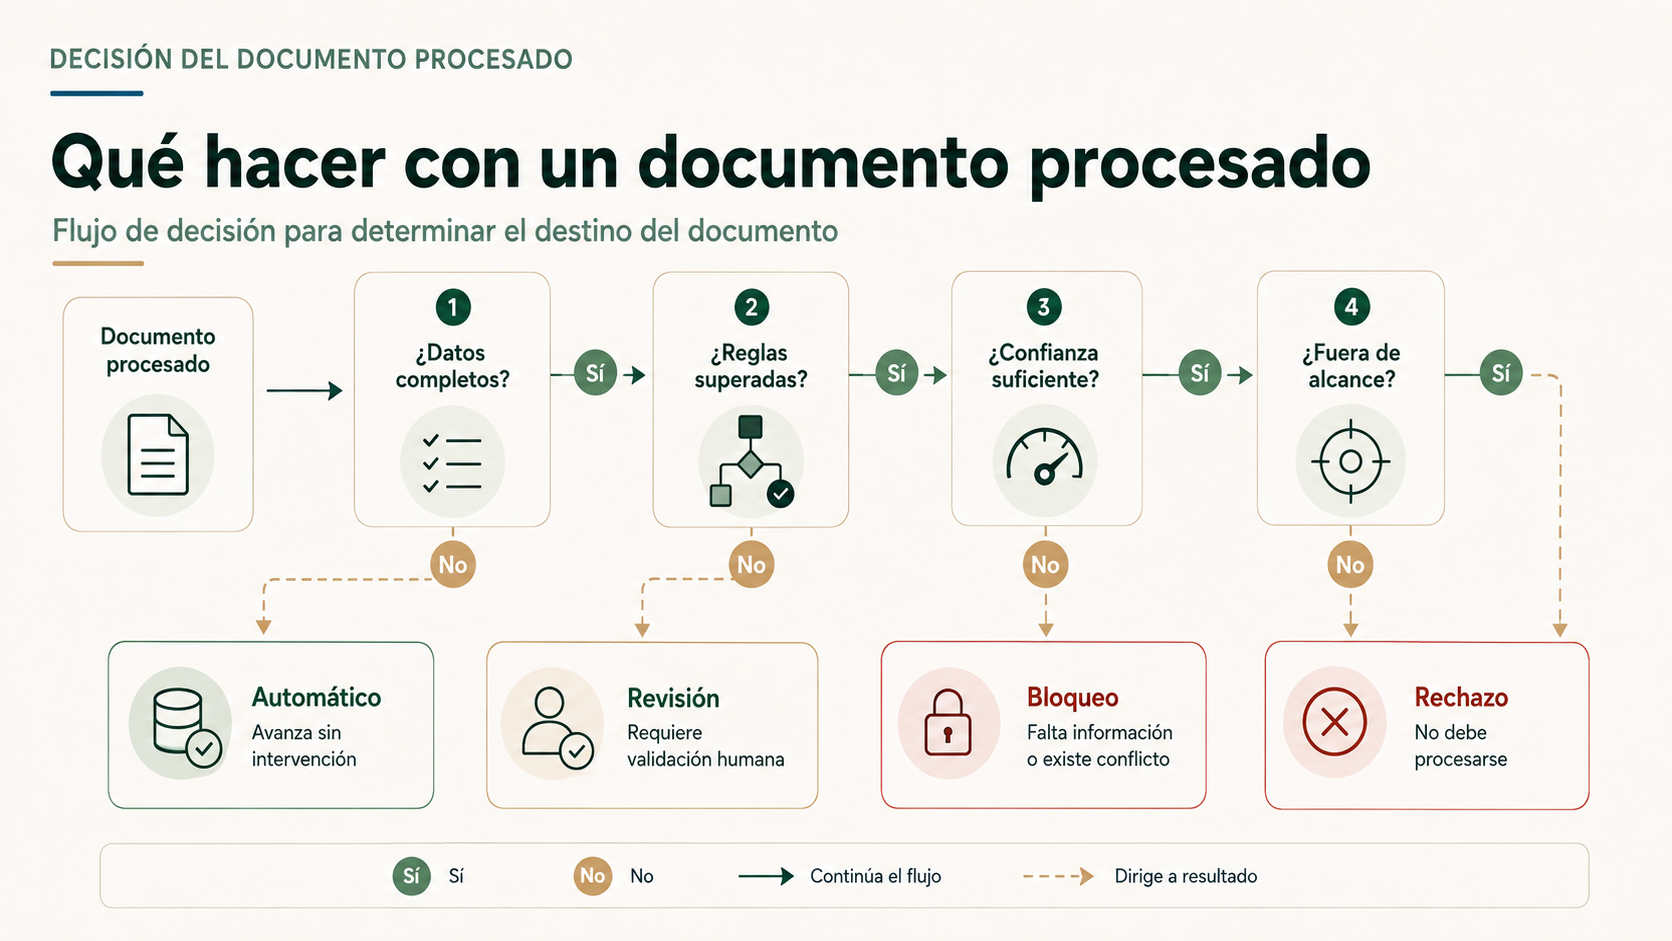
Puede continuar automáticamente
Los datos están completos y las comprobaciones definidas han pasado.
Necesita revisión
Hay una duda concreta y quien revisa dispone de la información necesaria para resolverla.
Queda bloqueado
Falta un dato necesario o el programa de destino no está disponible.
Se rechaza
El documento queda fuera de lo previsto o utiliza un formato que no se admite.
Qué revisar antes de aceptar un dato
Un porcentaje general de confianza para todo el documento dice poco.
No todos los errores tienen el mismo efecto. Una descripción imperfecta puede ser asumible. Un NIF incorrecto o un número de factura equivocado puede provocar un registro mal asociado o impedir detectar un duplicado.
Por eso interesa revisar por separado:
- Calidad del documento.
- Confianza de clasificación.
- Confianza por campo.
- Resultado de las reglas.
- Impacto del error.
- Reversibilidad de la acción.
El nivel de confianza exigido puede cambiar según el dato y el cliente. También puede ajustarse después de revisar documentos reales.
Una cola de revisión bien diseñada no es una lista de documentos pendientes. Quien revise debe ver qué dato genera la duda y qué comprobación ha fallado. También necesita acceso al documento original para decidir sin buscar información en varias herramientas.
Las correcciones conviene guardarlas. Si el mismo proveedor provoca errores una y otra vez, habrá datos suficientes para ajustar la regla o tratarlo de otra forma.
Qué hacer con los documentos que no encajan
Los documentos normales suelen ser fáciles de tratar. Los problemas aparecen cuando falta información o dos datos se contradicen.
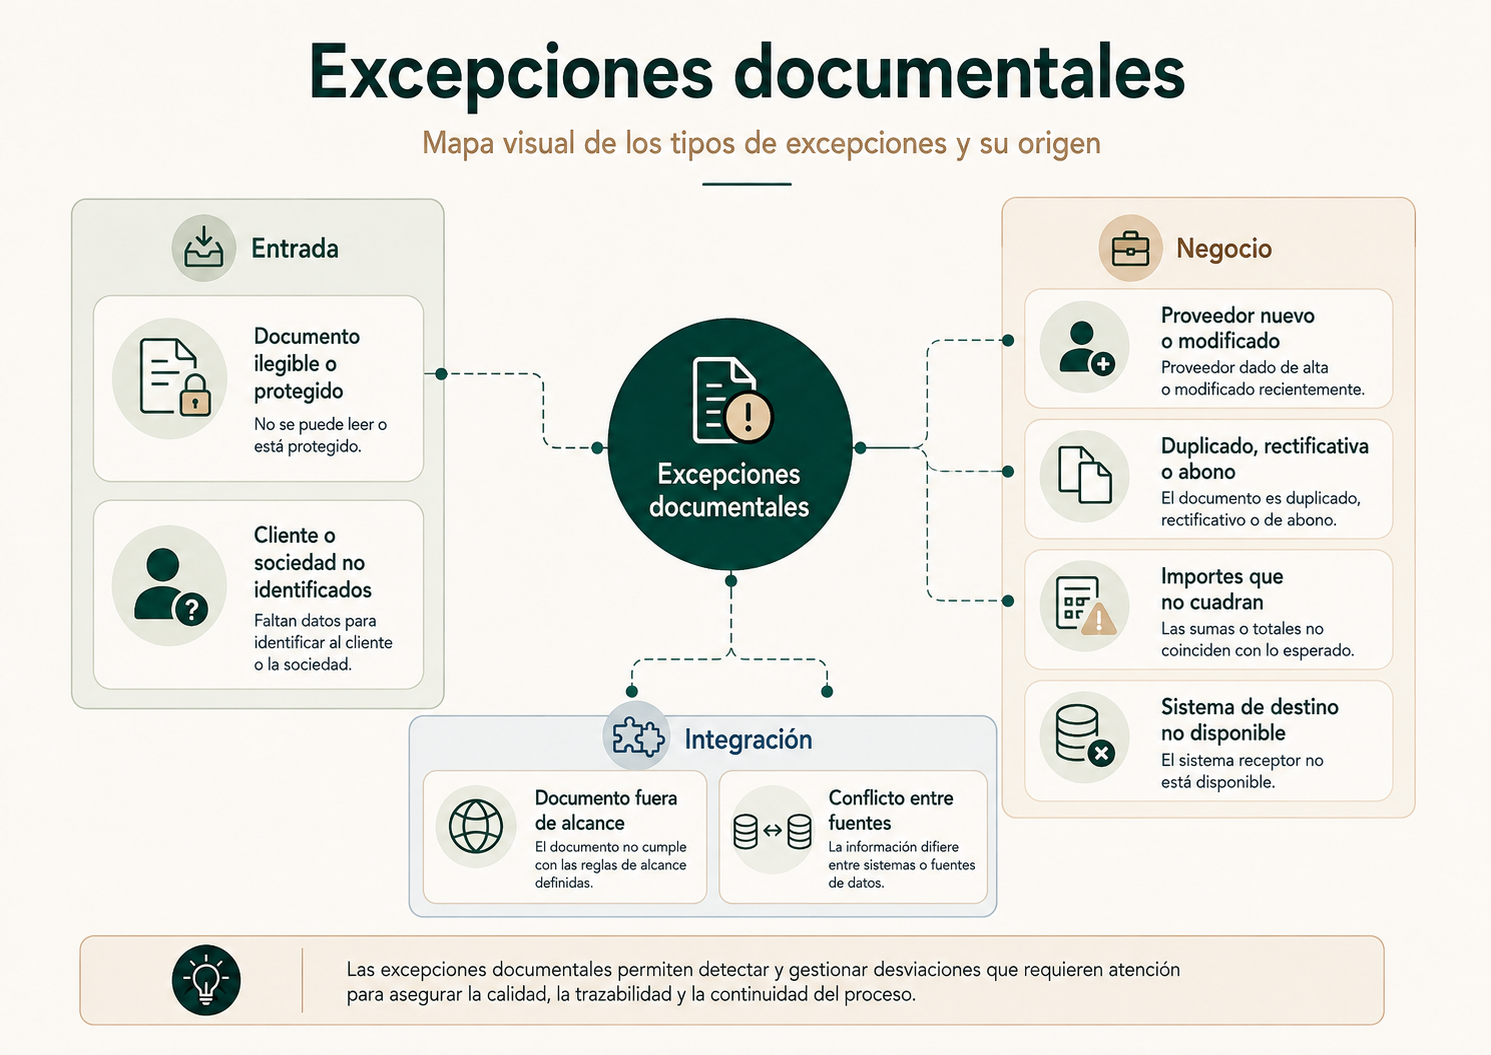
Documento ilegible, incompleto o protegido
Si no se puede leer con suficiente fiabilidad, se pide otra copia o se deja pendiente para que alguien lo revise.
Cliente o sociedad sin identificar
Si hay varias coincidencias posibles, no se elige una al azar. Se pueden usar el remitente o el NIF para acotar opciones antes de pedir confirmación.
Proveedor nuevo o con datos modificados
Un alta nueva merece una comprobación específica. Lo mismo ocurre si cambia la razón social o la cuenta bancaria.
Duplicado, rectificativa o abono
Que coincidan proveedor e importe no basta para decidir. Hay que mirar la referencia y la fecha. También puede ser necesario comprobar si existe una factura anterior relacionada.
Importes que no cuadran
La diferencia puede deberse a un redondeo o a una extracción incorrecta. También puede haber varias bases o impuestos especiales. La discrepancia debe quedar visible para que alguien la revise.
El programa de destino no responde
Si una integración falla, se reintenta de forma controlada. Repetir la misma escritura sin límite puede crear duplicados.
Documento fuera de lo previsto
Si llega un documento que no estaba contemplado, se aparta y se deriva a quien corresponda.
Los datos no coinciden entre sí
Puede ocurrir que la factura diga una cosa y el maestro de proveedores otra. Antes de registrar hay que decidir qué dato se toma como válido o pedir una comprobación.
Cómo conectarlo con A3, Sage, Holded, Odoo y otros sistemas
Antes de prometer una integración hay que revisar la versión instalada y los permisos disponibles. También importa saber si existe API o algún método de importación soportado.
Decir que una solución “se integra con Sage” o “se conecta con A3” aporta poca información. En una instalación puede haber una API suficiente y en otra solo un importador de ficheros. A veces la función necesaria no admite integración directa.
Antes de empezar hay que acordar qué se va a escribir:
- Crear un borrador para revisión.
- Confirmar un registro con reglas aprobadas.
- Archivar y vincular el documento sin contabilizarlo.
También hay que fijar dónde se considera válido cada dato. Los proveedores pueden mantenerse en el ERP y los originales en un repositorio documental. El registro temporal sirve únicamente para saber qué está pendiente antes de escribir.
Si el software ya incluye digitalización, primero hay que comprobar hasta dónde llega. A veces basta con completar las comprobaciones que faltan.
La guía sobre qué determina el presupuesto de una automatización explica por qué una integración complicada o muchas excepciones pueden encarecer el proyecto.
Seguridad, datos personales y registro de cambios
Una gestoría maneja información fiscal y laboral, además de datos bancarios y contratos. Hay que decidir desde el principio quién puede ver cada documento y qué información sale de la gestoría.
La AEPD ha publicado criterios sobre exactitud, finalidad y minimización cuando se utilizan sistemas de IA. Aplicado aquí, obliga a revisar qué datos necesita cada tarea y qué precisión se exige antes de utilizarlos.
No todas las aplicaciones necesitan recibir el documento completo. Tampoco todas las personas de la gestoría tienen por qué acceder a todos los clientes.
Como mínimo hay que revisar:
- Permisos por función y cliente.
- Gestión segura de credenciales.
- Cifrado y copias de seguridad.
- Plazos de conservación y eliminación.
- Registro de accesos y cambios.
- Proveedores externos y ubicación del tratamiento.
- Datos enviados a modelos o servicios de terceros.
- Procedimiento ante incidencias.
Los controles cambian según el proveedor y la configuración contratada. La documentación de OpenAI distingue varios tipos de registros y opciones de conservación. Esas condiciones deben comprobarse antes de enviar documentación real.
Trazabilidad no significa guardar todo indefinidamente. Para poder explicar qué ocurrió basta con conservar lo necesario: qué documento se recibió, qué se hizo con él y qué correcciones se realizaron.
Qué hay que vigilar después de ponerlo en marcha
Que la automatización siga ejecutándose no garantiza que siga funcionando bien.
Un proveedor puede cambiar el formato de sus facturas. También puede cambiar una API o caducar una credencial. Si de repente más documentos necesitan revisión, hay que detectarlo antes de que se acumule trabajo.
Por eso conviene vigilar tanto los fallos técnicos como la calidad de los documentos que salen del proceso.
Fallos técnicos
- Ejecuciones fallidas.
- Latencia y reintentos.
- Errores de API.
- Colas bloqueadas.
- Consumo por documento.
- Disponibilidad de sistemas.
Qué está ocurriendo con los documentos
- Tasa automática.
- Tasa de revisión.
- Errores por campo.
- Retrabajo.
- Tiempo de ciclo.
- Documentos pendientes.
n8n permite definir qué hacer cuando una ejecución falla e incorporar revisiones manuales. Aun así, hay que decidir qué errores se reintentan y cuáles requieren aviso. Algunos deben detener el registro hasta que alguien los revise.
El mantenimiento no consiste en comprobar que todo sigue ejecutándose. Hay que comprobar también si los documentos se están tratando como estaba previsto.
Cómo saber si está funcionando bien
Contar cuántos documentos pasan por la automatización no es suficiente.
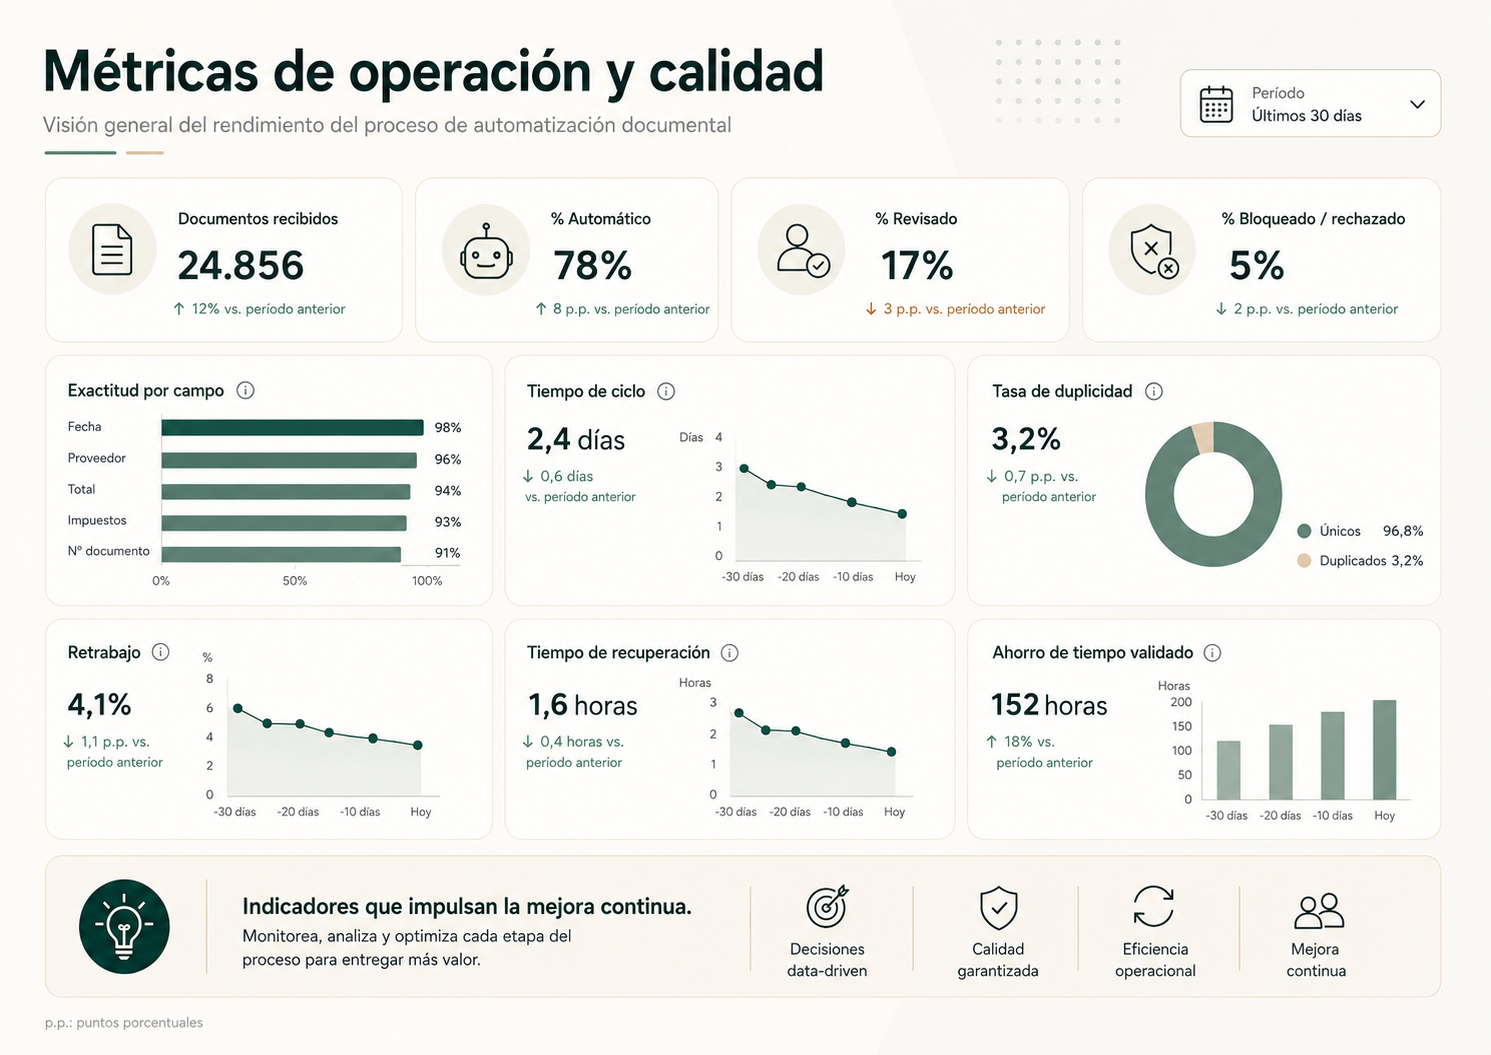
| Métrica | Qué indica |
|---|---|
| Documentos recibidos y procesados | Volumen y capacidad real. |
| Porcentaje automático | Documentos que terminan sin revisión. |
| Porcentaje revisado | Trabajo que todavía necesita una persona. |
| Porcentaje bloqueado o rechazado | Problemas de entrada o documentos fuera de lo previsto. |
| Exactitud por campo | Calidad en datos concretos. |
| Tiempo de ciclo | Velocidad desde entrada hasta cierre. |
| Tasa de duplicidad | Entradas repetidas y eficacia del control. |
| Retrabajo | Correcciones posteriores al registro. |
| Tiempo de recuperación | Capacidad para resolver incidencias. |
| Ahorro de tiempo validado | Tiempo ahorrado respecto al trabajo anterior. |
La exactitud se comprueba comparando una muestra con el documento real. No conviene deducirla solo de la confianza del modelo. También interesa medir cada campo por separado porque puede acertar los totales y fallar en las referencias.
Tampoco interesa forzar el porcentaje automático. Es preferible revisar más documentos que aceptar errores que después obliguen a corregir registros.
Cómo probarlo antes de ampliar
Un piloto tiene que probar algo más que tres facturas escogidas porque salen bien.
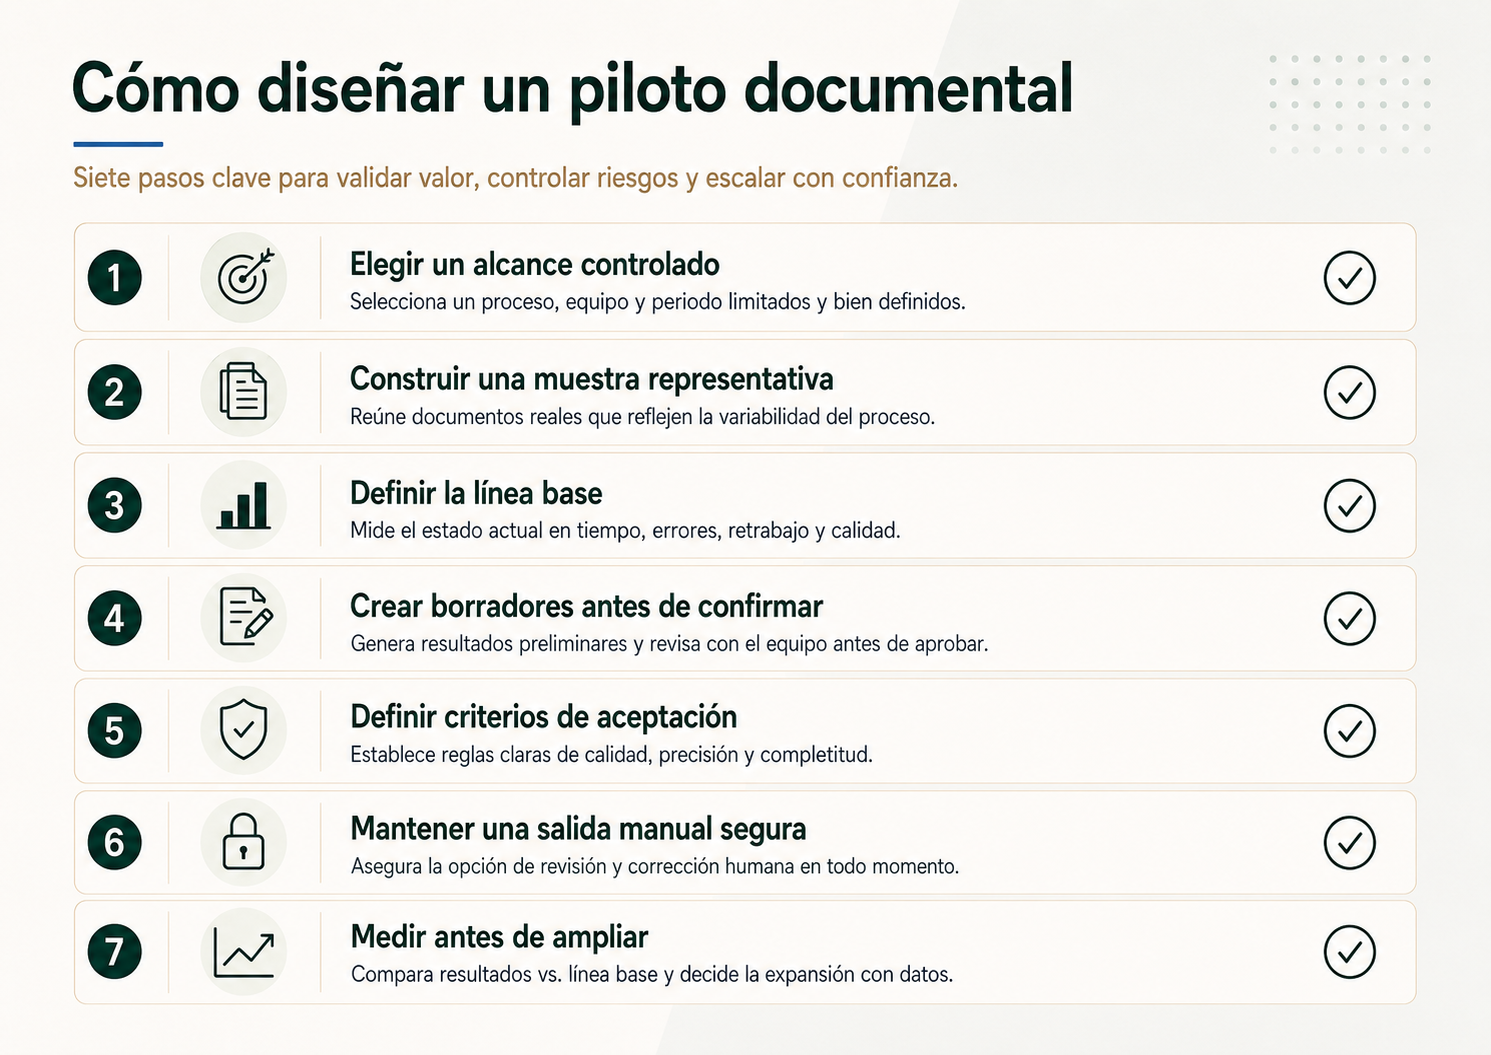
1. Acotar la prueba
Se puede empezar con un tipo documental o con un grupo concreto de clientes. Debe haber suficiente volumen para sacar conclusiones.
2. Probar también con documentos problemáticos
La muestra debe incluir archivos ilegibles o incompletos. También conviene incluir duplicados y rectificativas, además de proveedores nuevos o formatos poco habituales.
3. Medir cómo se trabaja antes
Antes de cambiar nada hay que saber cuánto tiempo se dedica hoy y cuántos errores o esperas aparecen.
4. Crear borradores antes de confirmar
Al principio es más seguro crear borradores y revisar que la extracción y la integración funcionan antes de generar registros definitivos.
5. Fijar qué se considera aceptable
Hay que acordar qué campos deben acertarse y qué documentos pueden necesitar revisión.
6. Mantener una forma de trabajar sin la automatización
Si la automatización falla, la gestoría tiene que poder seguir registrando documentos.
7. Revisar los resultados antes de ampliar
La ampliación solo debería hacerse después de revisar errores y documentos pendientes de la primera fase.
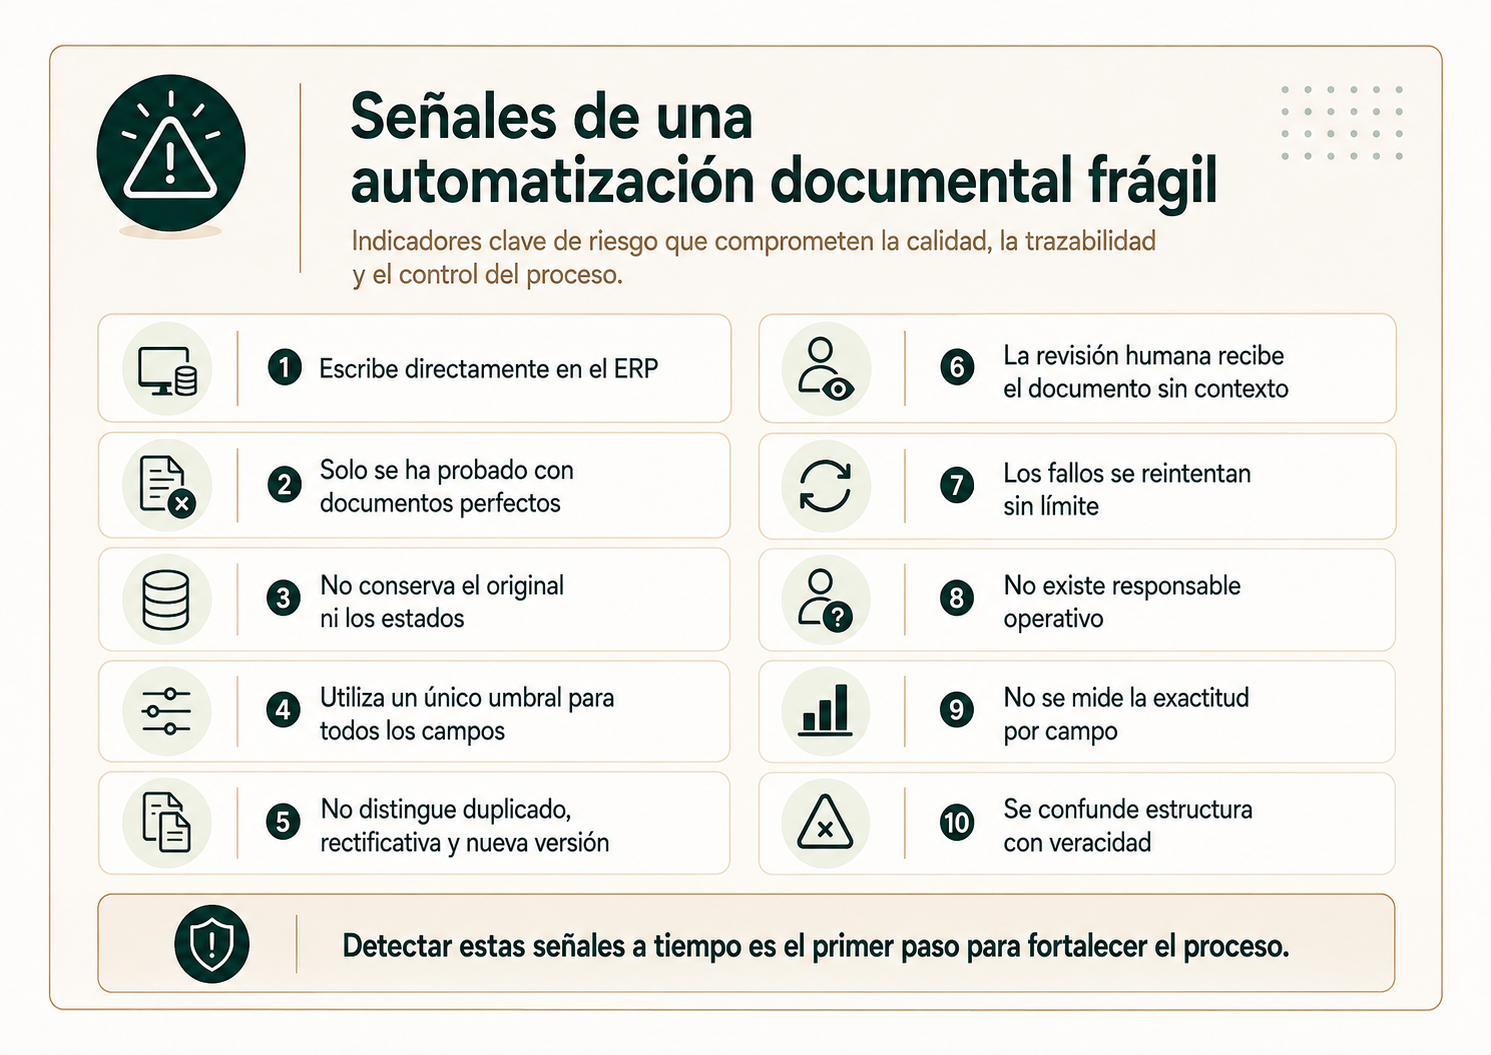
- Escribe directamente en el ERP sin una zona temporal.
- Solo se ha probado con documentos perfectos.
- No conserva el archivo original.
- Usa el mismo nivel de confianza para todos los datos.
- No distingue un duplicado de una rectificativa.
- Quien revisa recibe el documento sin saber qué ha fallado.
- Los errores se reintentan sin límite.
- Nadie tiene asignada la responsabilidad de revisar los fallos.
- No se mide la exactitud de cada campo.
- Se da por bueno el contenido solo porque la respuesta tiene la estructura esperada.
Automatizar bien significa revisar menos, no dejar de revisar
En una gestoría no hace falta que todas las facturas se contabilicen sin intervención. Lo razonable es dejar de revisar las que cumplen las comprobaciones acordadas y centrar el tiempo en las que presentan una duda.
El OCR sirve para leer. La IA puede ayudar a interpretar documentos poco uniformes. Las reglas comprueban condiciones exactas. Y cuando algo no encaja, una persona decide qué hacer antes de registrar.
La calidad aparece cuando esas piezas forman un proceso y no una colección de funciones.
Antes de construir, conviene preparar el proceso y definir sus reglas. Después se puede empezar con un alcance pequeño y medir qué ocurre. Siempre habrá documentos que necesiten revisión; debe quedar claro qué hacer con ellos.
Preguntas frecuentes
Fuentes
- AEPD — Calidad, exactitud y minimización de datos personales en tratamientos con IA. Criterios sobre finalidad, exactitud y minimización cuando se incorporan sistemas de inteligencia artificial. Consultar fuente.
- N8n Docs — Error handling y human-in-the-loop. Documentación oficial sobre flujos de error, fallback humano y revisión de acciones. Consultar fuente.
- OpenAI API — Análisis de imágenes y archivos. Documentación oficial sobre entradas de imagen y documentos en la Responses API. Consultar fuente.
- OpenAI API — Controles de datos. Información sobre almacenamiento, retención y controles disponibles en la plataforma. Consultar fuente.
- Odoo 19 — Digitalización de documentos. OCR e IA para crear borradores, revisión de campos y confirmación posterior. Consultar fuente.
