
AUTOMATIZACIÓN CON IA · RESTAURANTES
Cómo automatizar stock, compras y escandallos en un restaurante
Si un restaurante vende prácticamente lo mismo pero este mes ha comprado más, hay que averiguar por qué hace falta más producto. Mirar el TPV no basta. Primero hay que comprobar qué mercancía entró y si las recetas siguen actualizadas. Después, comparar ese cálculo con el inventario.
Para controlar bien las existencias hay que distinguir entre materias primas y existencias o stock. El inventario físico indica lo que hay en el local. El consumo teórico calcula lo que debería haberse utilizado. El consumo real también entra en esa revisión. Lo mismo ocurre con las mermas y los escandallos.
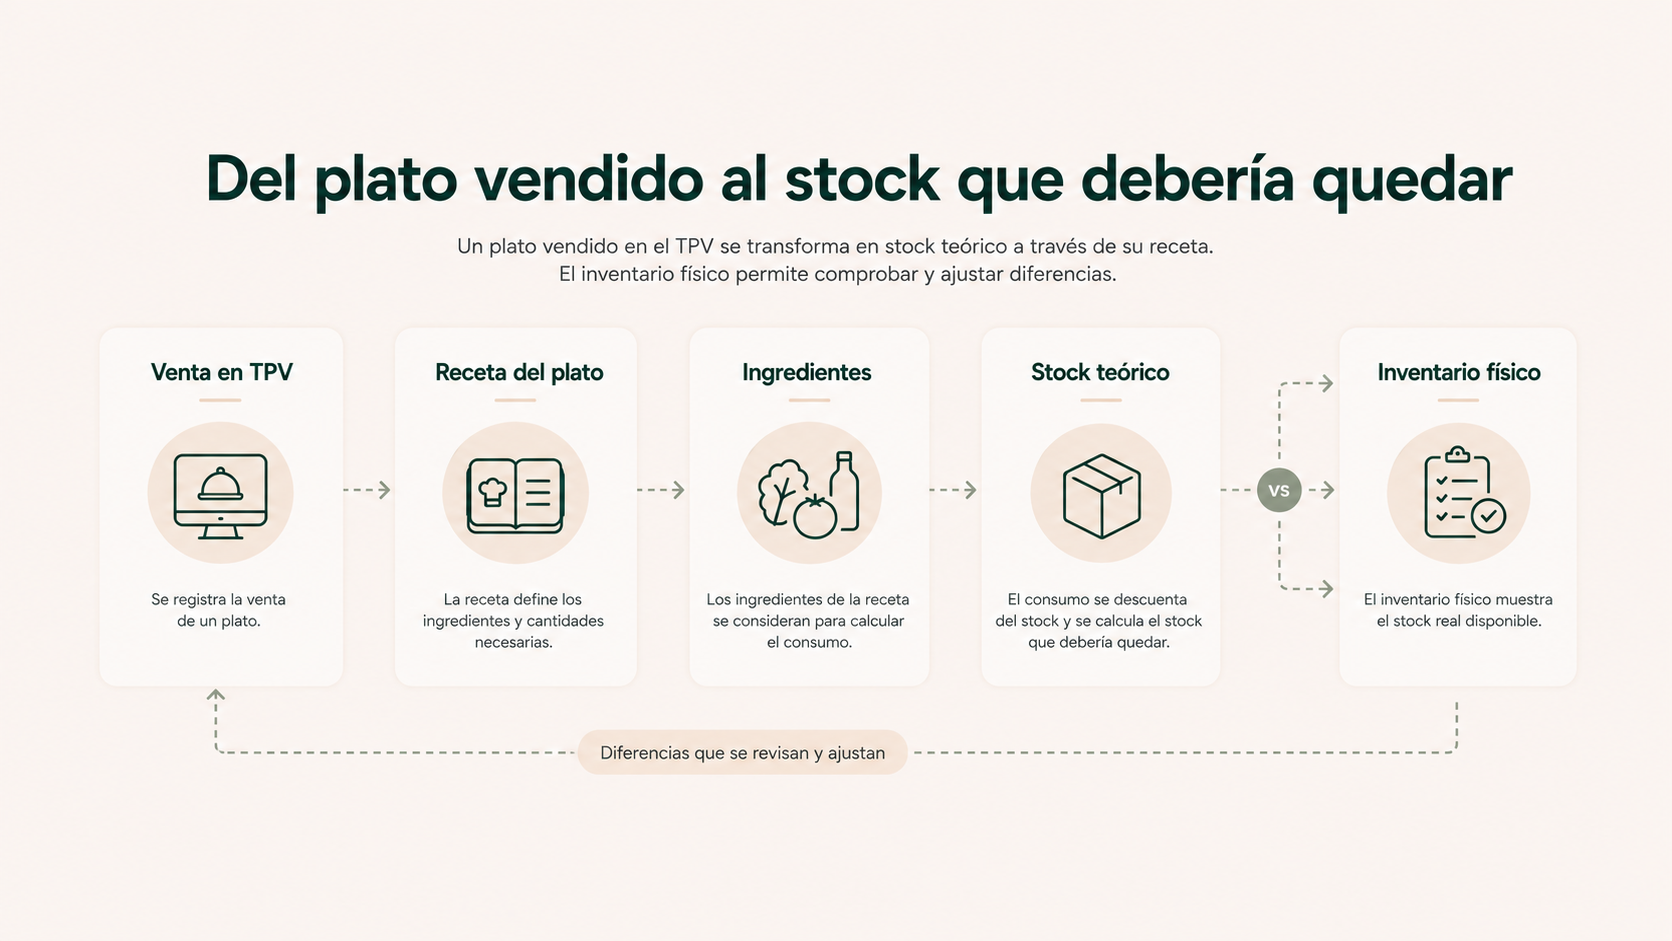
En esta guía llamamos stock teórico o calculado a la cantidad que se obtiene a partir de los movimientos registrados y las ventas. El inventario físico es la cantidad que se comprueba directamente en el restaurante.
Por qué el stock de un restaurante se descuadra aunque las ventas vayan bien
Imagina un restaurante que compra a varios proveedores. Parte de los pedidos se hacen por teléfono y otros desde el portal del proveedor. Los albaranes llegan en papel o PDF. Las ventas sí quedan registradas en el TPV, pero las recetas pueden estar en otro programa o en una hoja de cálculo. Si además las mermas se anotan de forma irregular, cuadrar el inventario al final de mes obliga a revisar varias fuentes.
El problema se hace evidente cuando alguien pregunta: «¿Por qué hemos comprado más este mes si las ventas apenas han cambiado?»
Para responder hay que comprobar primero las compras y las recepciones. Después toca revisar las ventas y las recetas. El inventario físico permite comprobar si la cantidad que queda encaja con esos movimientos.
La automatización ahorra trabajo cuando evita repetir esas comprobaciones cada vez. El restaurante puede detectar antes una diferencia y revisar su origen sin esperar al cierre mensual. Además, llega al inventario con una referencia previa de lo que debería quedar, en vez de empezar cada revisión desde cero.
En el artículo sobre automatización para restaurantes abordamos otras áreas del negocio. Aquí nos centramos en compras, existencias, recetas e inventario.
Stock teórico, inventario físico y mermas: qué hay que distinguir
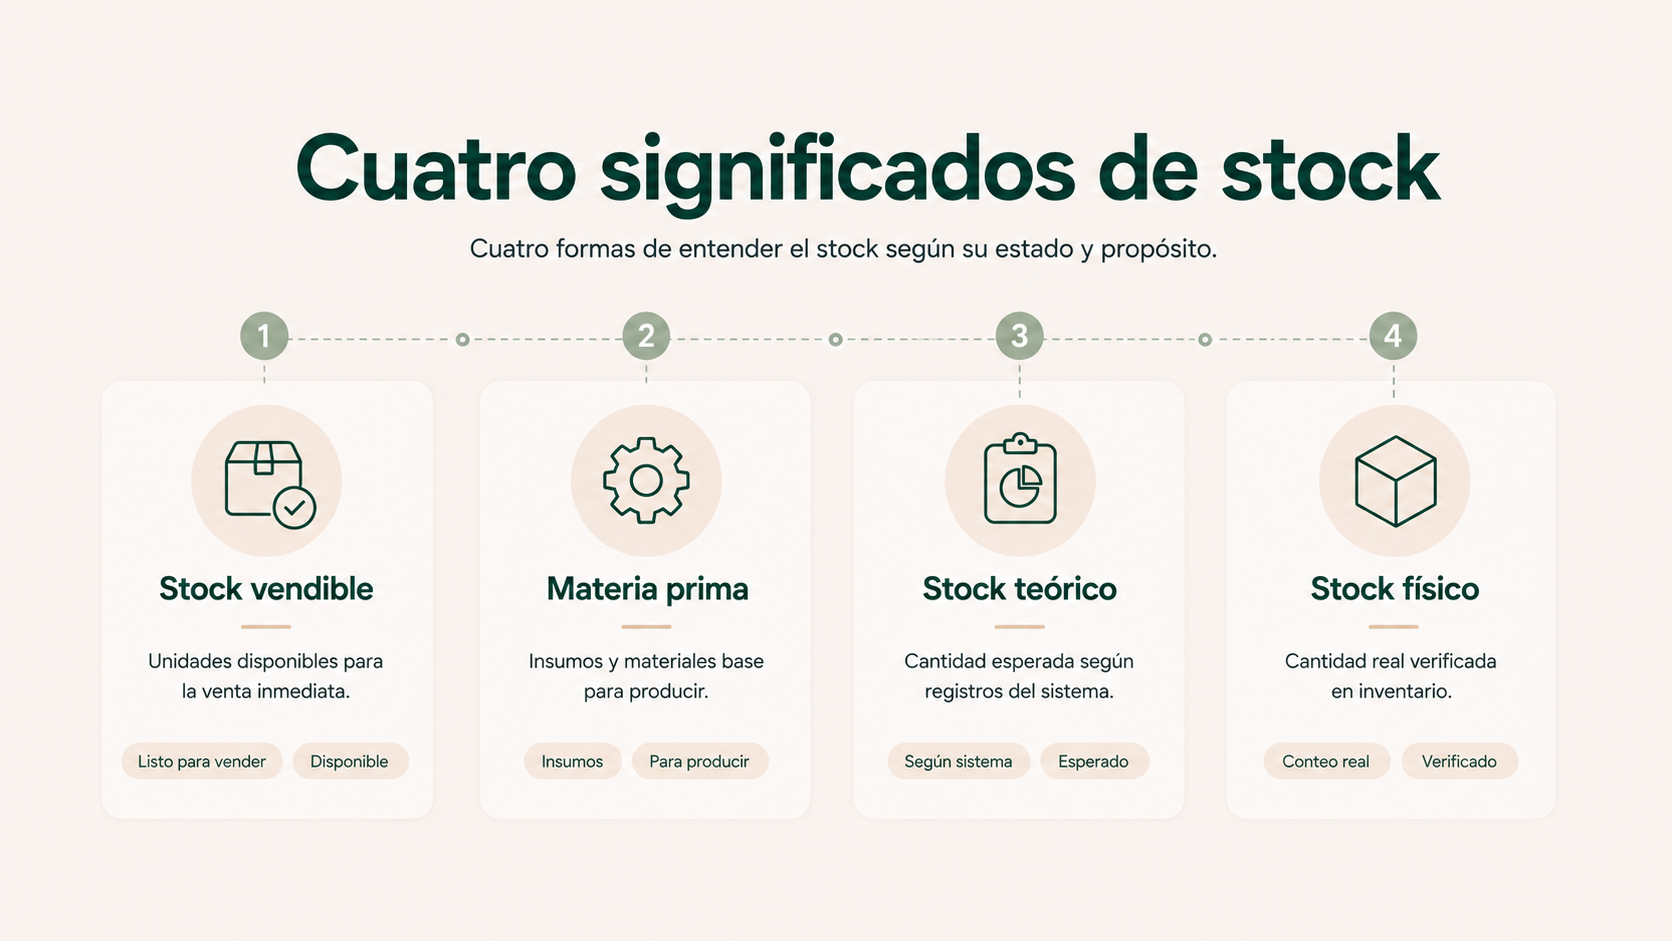
En el día a día se utilizan palabras como stock, inventario o existencias casi como sinónimos. Para automatizar compras e inventario hace falta concretar a qué se refiere cada cifra. La cantidad calculada a partir de ventas no puede sustituir al recuento que se hace en el local.
| Concepto | Cómo lo usamos aquí | Ejemplo |
|---|---|---|
| Materia prima o ingrediente | Producto que forma parte de una elaboración o plato. | Aceite o harina, por ejemplo. |
| Producto de venta directa | Artículo que puede venderse sin transformarse mediante una receta compleja. | Una botella de agua o un refresco. |
| Stock teórico o calculado | Cantidad calculada a partir de los movimientos que figuran registrados. | Deberían quedar 18 litros de aceite. |
| Inventario físico | Cantidad comprobada directamente en el establecimiento. | Al contar quedan 15,6 litros. |
| Consumo teórico | Cantidad que debería haberse utilizado según ventas y escandallos. | 120 platos × 25 ml de aceite. |
| Consumo real | Consumo derivado de inventarios y movimientos reales del periodo. | Existencia inicial + entradas − existencia final. |
| Merma | Pérdida de producto que se registra cuando se conoce la cantidad y el motivo. | Recorte de una pieza, producto deteriorado o desperdicio registrado. |
| Escandallo | Receta en la que figuran las cantidades y el coste de los ingredientes de un plato. | 180 g de carne + salsa + guarnición + coste por ración. |
En esta guía no utilizamos «stock vendible» como categoría principal. Para los artículos que se venden tal cual hablamos de producto de venta directa. Cuando el producto se utiliza para preparar un plato, hablamos de materias primas o ingredientes. La distinción importa porque una botella de agua puede descontarse directamente con la venta, mientras que una botella de aceite se reparte entre muchas elaboraciones.
Cómo se actualiza el stock desde la compra hasta el inventario
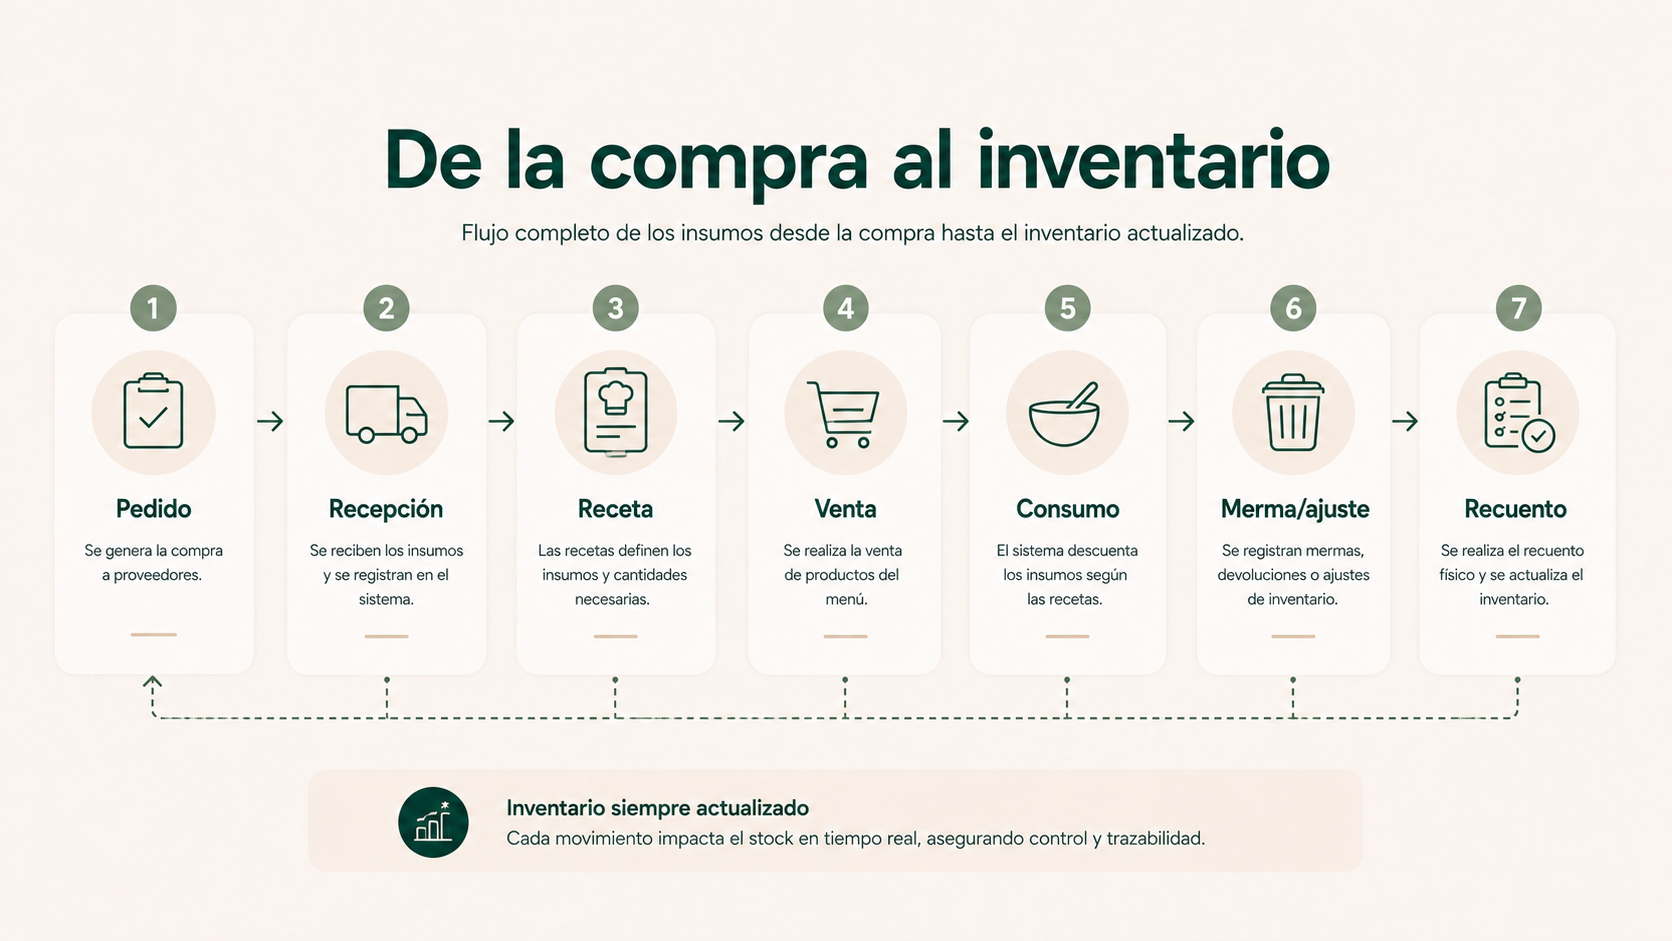
Para verlo con un ejemplo, pensemos en el aceite de oliva. El restaurante lo compra, lo recibe y lo utiliza en distintas recetas. Después compara lo que debería quedar con lo que encuentra al hacer inventario. Entre una compra y otra pueden cambiar el formato o el precio, y cualquiera de esos cambios afecta al cálculo posterior.
El pedido indica lo solicitado; la recepción, lo que realmente llegó
El restaurante puede pedir seis garrafas y recibir cinco. También puede recibir otro formato o encontrarse con un precio distinto al acordado. El pedido deja constancia de lo solicitado. La recepción debe recoger lo que finalmente ha llegado.
Las herramientas de gestión para hostelería suelen registrar la recepción de mercancías por separado del pedido. Esa separación es importante: enviar un pedido al proveedor no debería aumentar las existencias. La entrada se registra cuando el restaurante acepta la mercancía recibida según el criterio que tenga definido. Así, un pedido parcial no hace aparecer en almacén producto que todavía no ha llegado.
Un albarán puede necesitar una comprobación antes de actualizar el stock
Una foto o un PDF del albarán permite leer los datos de la entrega. El problema aparece cuando una referencia del proveedor puede corresponder a varios artículos internos. Si figura «AOVE 5L» y hay tres aceites parecidos, alguien tiene que confirmar cuál es el correcto.
Esto es importante porque una automatización documental con IA puede leer correctamente el precio y asociarlo al artículo equivocado. Por eso la referencia interna debe quedar confirmada antes de actualizar existencias o costes.
Cómo usar el escandallo para calcular coste y consumo de ingredientes
El escandallo permite calcular cuánto cuesta preparar una ración. También sirve para estimar cuánto ingrediente debería haberse utilizado a partir de las ventas registradas en el TPV. Para que ese cálculo tenga sentido, la receta utilizada debe reflejar las cantidades con las que realmente trabaja cocina.
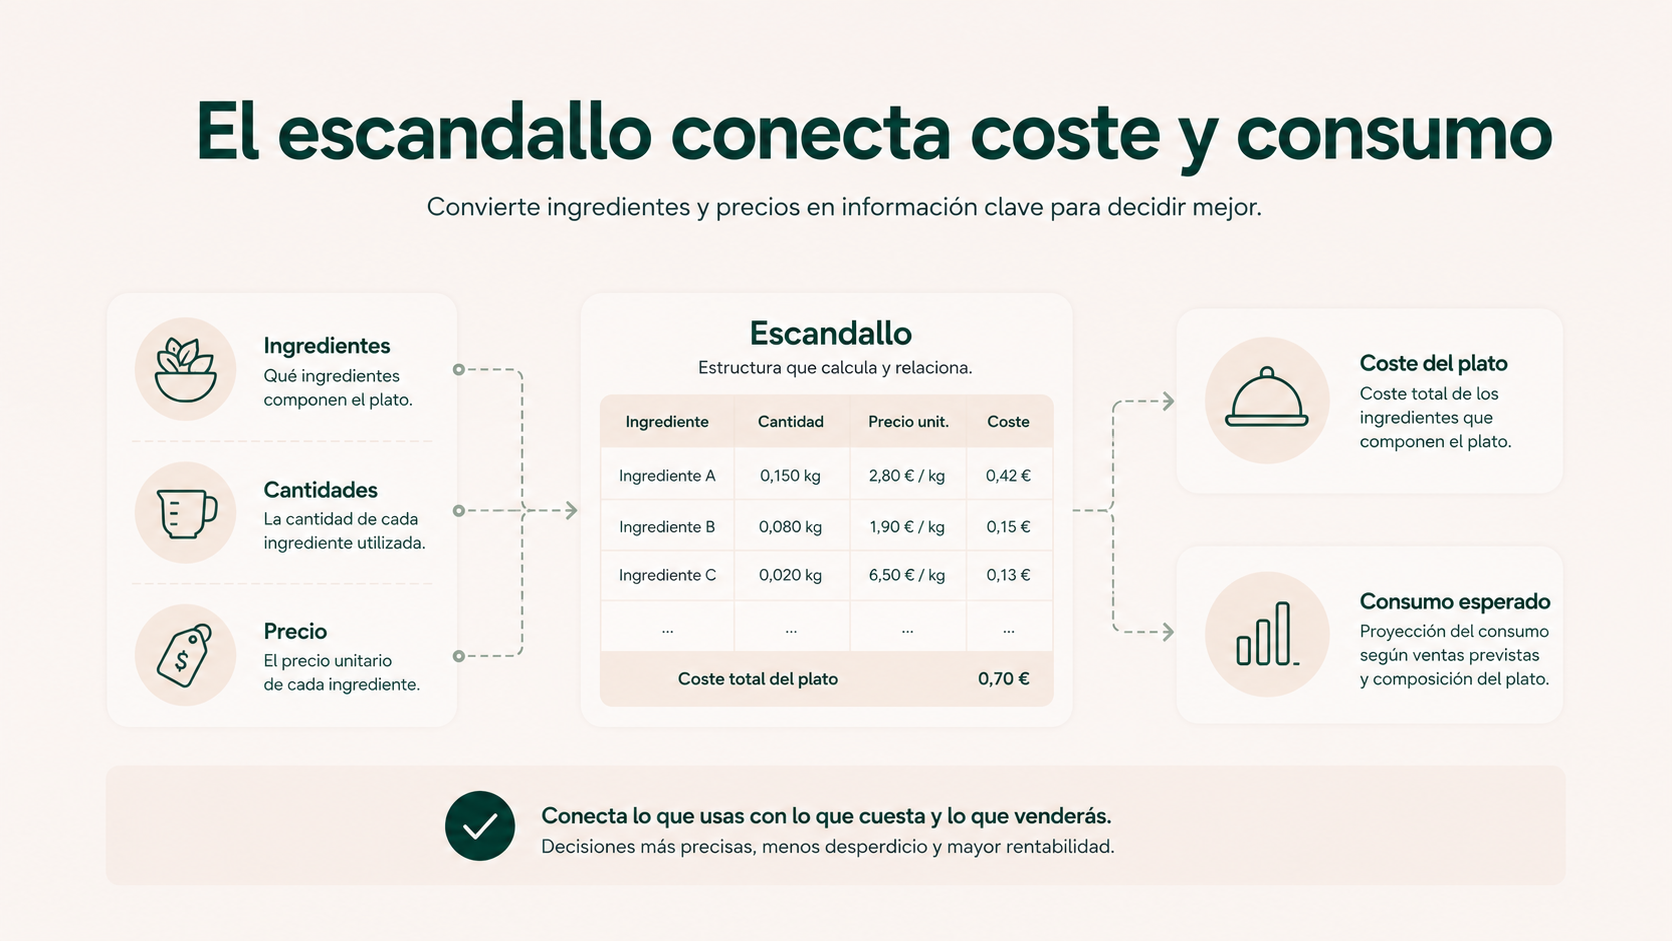
Si una receta establece que un plato utiliza 25 mililitros de aceite y el TPV registra 100 unidades vendidas, el sistema puede calcular 2,5 litros de consumo teórico. Si el mismo aceite aparece en diez recetas, el cálculo suma el consumo esperado de todas ellas.
Este mecanismo es habitual en herramientas de restauración: las ventas del TPV se relacionan con recetas o fichas técnicas para calcular consumo o coste teórico. Pero solo funciona bien si el dato de partida está bien mantenido.
Receta vigente
La receta utilizada para el cálculo debe coincidir con la que se prepara hoy en cocina, no con una versión antigua.
Cantidades y unidades
Cada producto debe tener definida la unidad que utiliza el restaurante y su equivalencia con el formato de compra.
Rendimiento y merma técnica
Cuando un producto se compra en bruto y se utiliza neto, el rendimiento debe contemplarse en la ficha correspondiente.
Correspondencia con el TPV
La venta registrada debe apuntar a la receta correcta, incluyendo variantes cuando cambian realmente los ingredientes.
Si la receta está desactualizada, el cálculo también lo estará. Automatizar el cálculo exige mantener al día las cantidades y las equivalencias utilizadas.
Cómo conectar las ventas del TPV con el consumo teórico de ingredientes
Supongamos que durante el servicio se venden 80 raciones de un plato. La receta estándar indica 180 gramos de carne por ración. El consumo teórico sería 14,4 kg.
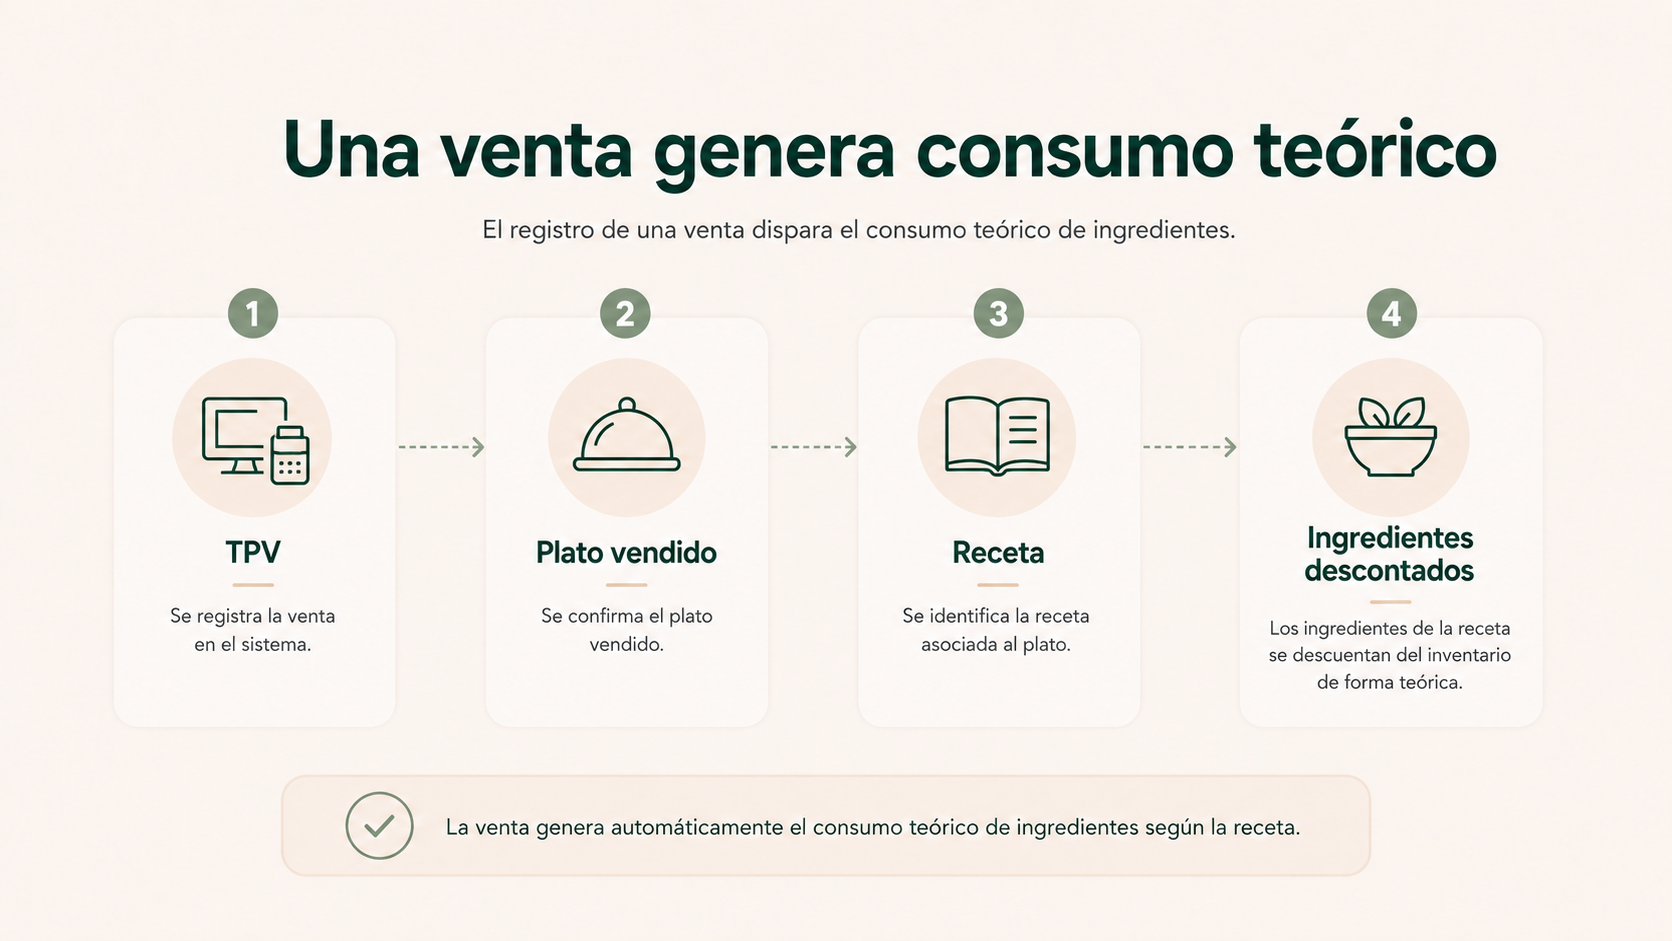
Esa cifra sirve para actualizar el stock calculado y preparar compras. Después habrá que compararla con el inventario. La cocina puede haber utilizado una cantidad distinta. Un cambio de porción que no se haya actualizado en la receta hará que la diferencia se repita servicio tras servicio.
La diferencia puede venir de una receta desactualizada o de una merma que no se registró. También puede deberse a un error al preparar o contar el producto. El TPV aporta las ventas y el escandallo permite calcular el consumo previsto.
El stock calculado no sustituye al inventario físico. Sirve para preparar compras y detectar diferencias, pero depende de que las ventas, las recetas y las entradas estén bien registradas.
Las herramientas de restauración comparan habitualmente el consumo calculado con los datos del inventario. Si ambas cifras se separan, toca revisar qué ha ocurrido antes de corregir el stock.
El inventario físico sigue siendo necesario
El inventario físico sigue teniendo una función que ningún cálculo puede sustituir: comprobar qué hay realmente.
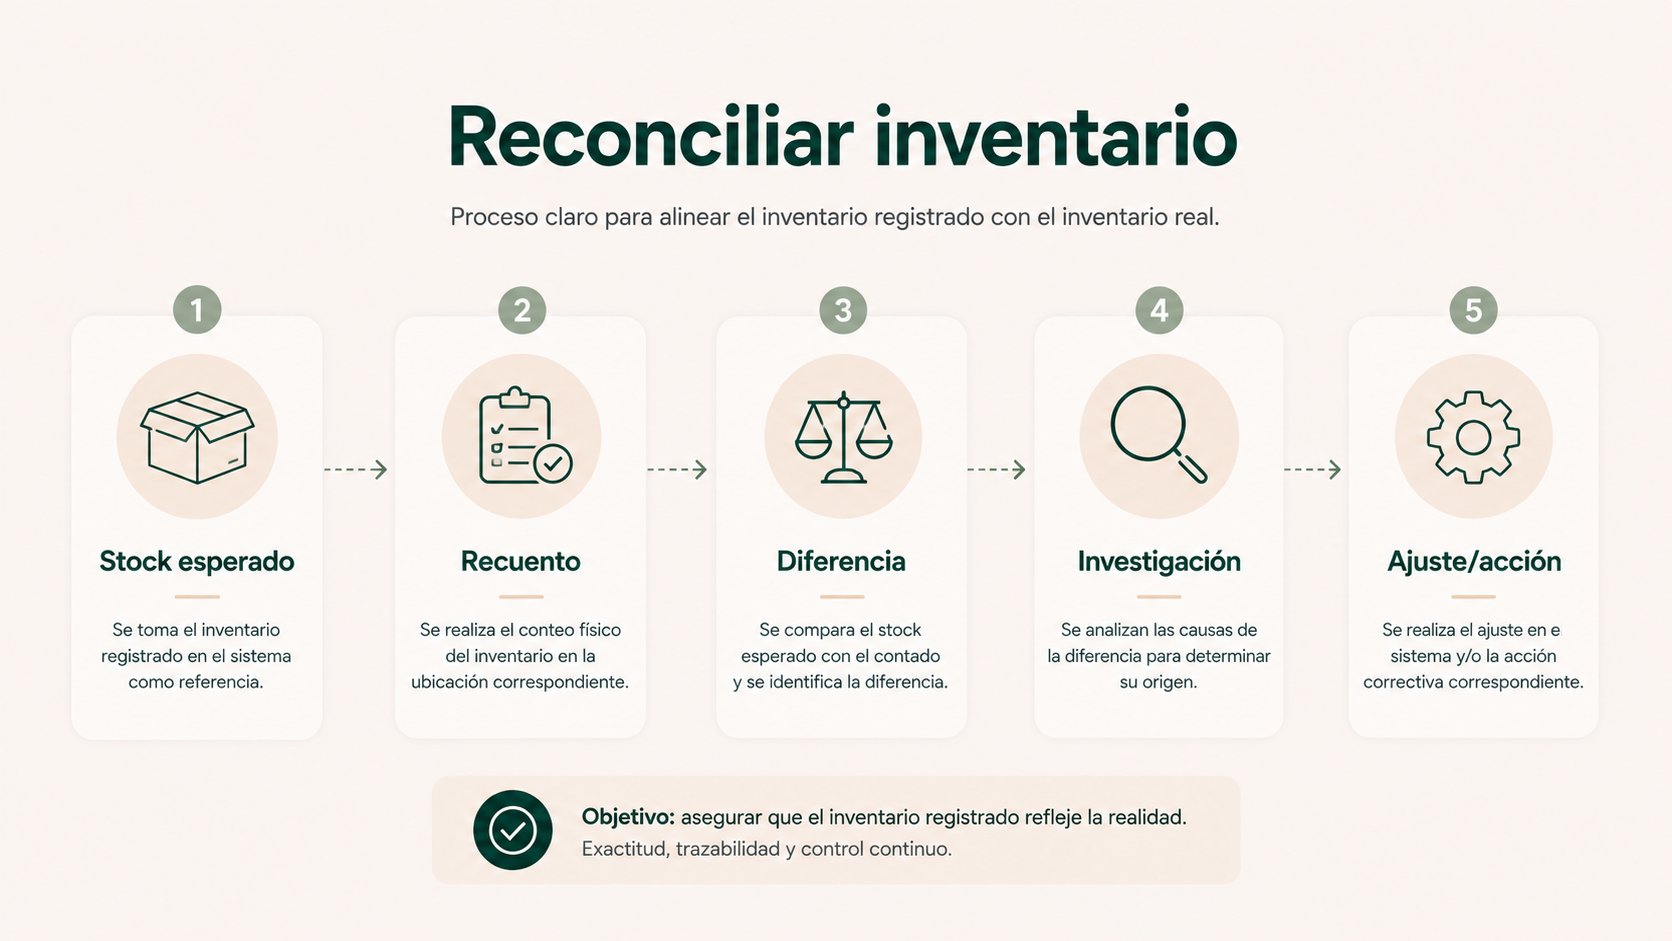
Con las compras y las ventas registradas, el inventario físico se aprovecha mejor. Al terminar el recuento se puede comparar la cantidad encontrada con la cantidad calculada y centrar la revisión en los productos que no cuadran. El equipo no tiene que investigar de la misma forma una referencia que coincide que otra con una diferencia relevante.
La frecuencia del inventario tampoco tiene que ser igual para todos los productos. Un restaurante puede revisar más a menudo los ingredientes caros o de mucho consumo y dejar el inventario completo para la periodicidad que haya fijado.
El stock calculado puede actualizarse después de cada venta y cada recepción. El inventario físico se sigue haciendo con la frecuencia que haya decidido el restaurante.
Por qué el stock teórico y el inventario físico pueden ser diferentes
Cuando el inventario no cuadra, la automatización debe ayudar a localizar dónde revisar. No debería asignar una causa por su cuenta.
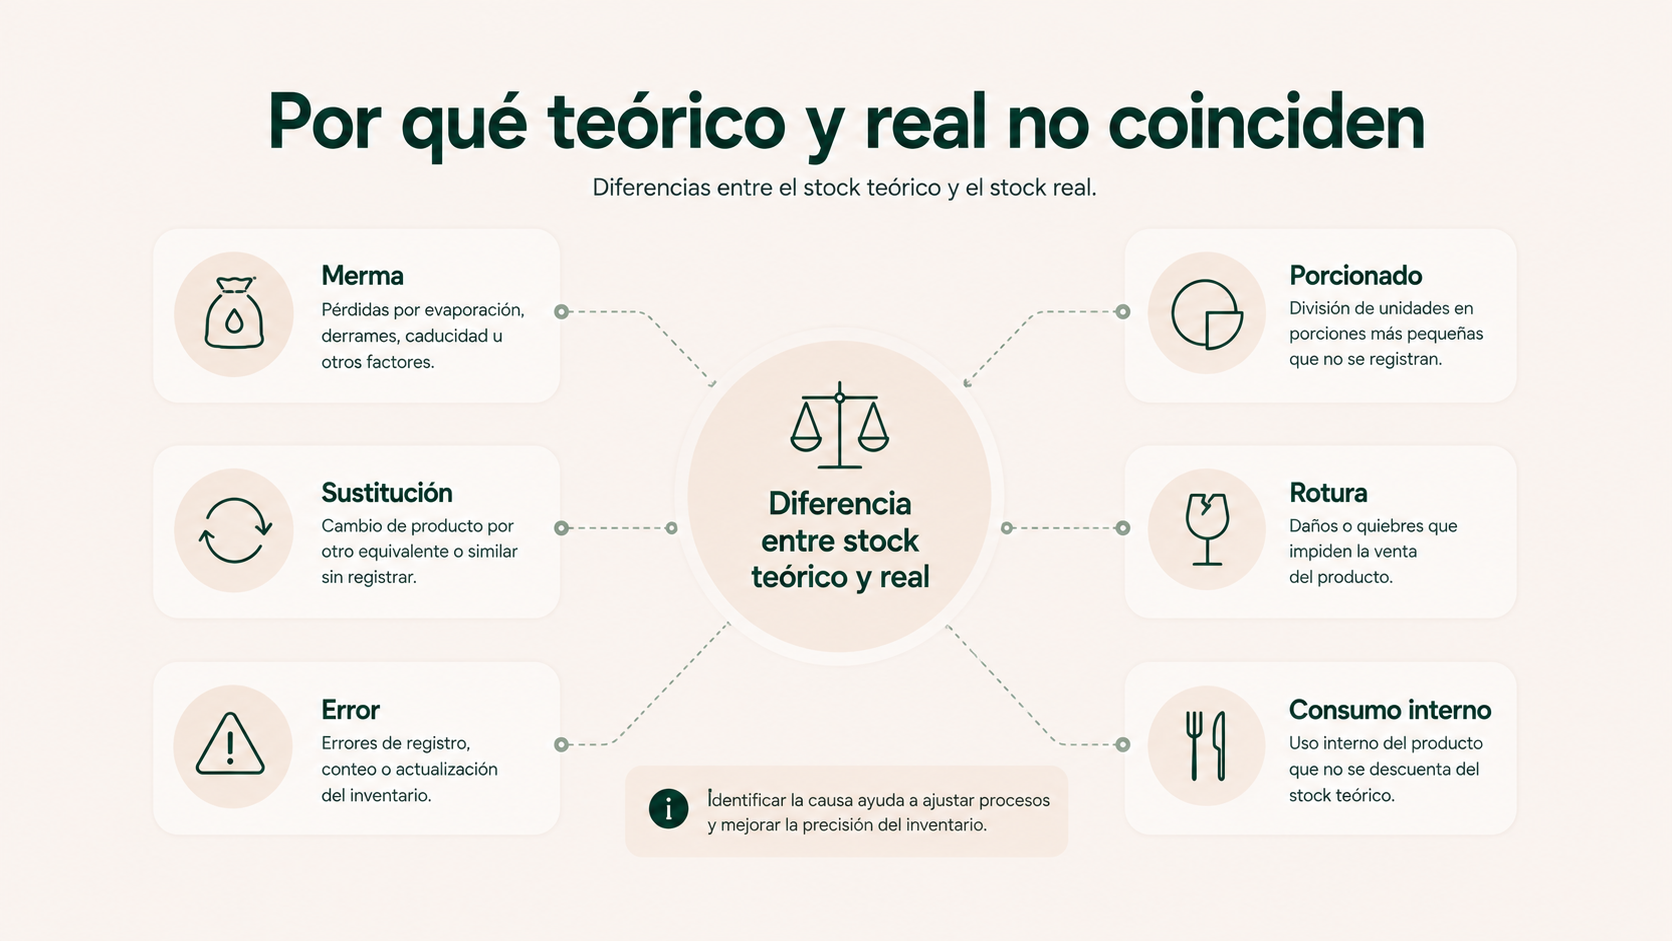
Si faltan 2,4 litros de aceite, primero se puede comprobar si la receta está actualizada. Después hay que revisar las compras y las mermas anotadas. Si todo eso está bien, toca comprobar el inventario y buscar movimientos que no se hayan registrado.
Para revisar una diferencia ayuda distinguir estos casos:
| Situación | Qué sabemos | Qué hacer |
|---|---|---|
| Merma prevista | La ficha técnica ya contempla esa pérdida habitual. | Incluirla en el cálculo de acuerdo con una regla definida. |
| Merma registrada | El equipo ha comunicado un desperdicio o pérdida concreta con cantidad y motivo. | Registrar el movimiento y conservar su causa. |
| Desviación sin explicar | El inventario físico no coincide con el cálculo y no existe una causa confirmada. | Crear una revisión; no inventar el motivo. |
Si el mismo ingrediente se descuadra cada semana, merece la pena revisar la receta y la forma en que se registra la compra. Una diferencia aislada puede tener otro origen y no requiere necesariamente el mismo tratamiento. La frecuencia de la desviación ayuda a decidir dónde merece la pena dedicar tiempo de revisión.
Este control también sirve para medir una automatización mediante indicadores y excepciones. Para valorar la mejora hay que mirar cuánto trabajo manual se evita y si aumentan los errores o las correcciones posteriores. El porcentaje de movimientos automáticos, por sí solo, aporta poca información.
Dónde puede ayudar la IA en stock, compras y escandallos
Los cálculos de stock deben seguir reglas exactas. La IA encaja mejor en tareas como leer documentos de proveedores o ayudar a relacionar una referencia externa con el producto interno. También puede reunir la información necesaria para que una persona revise una diferencia sin tener que abrir varios documentos por separado.
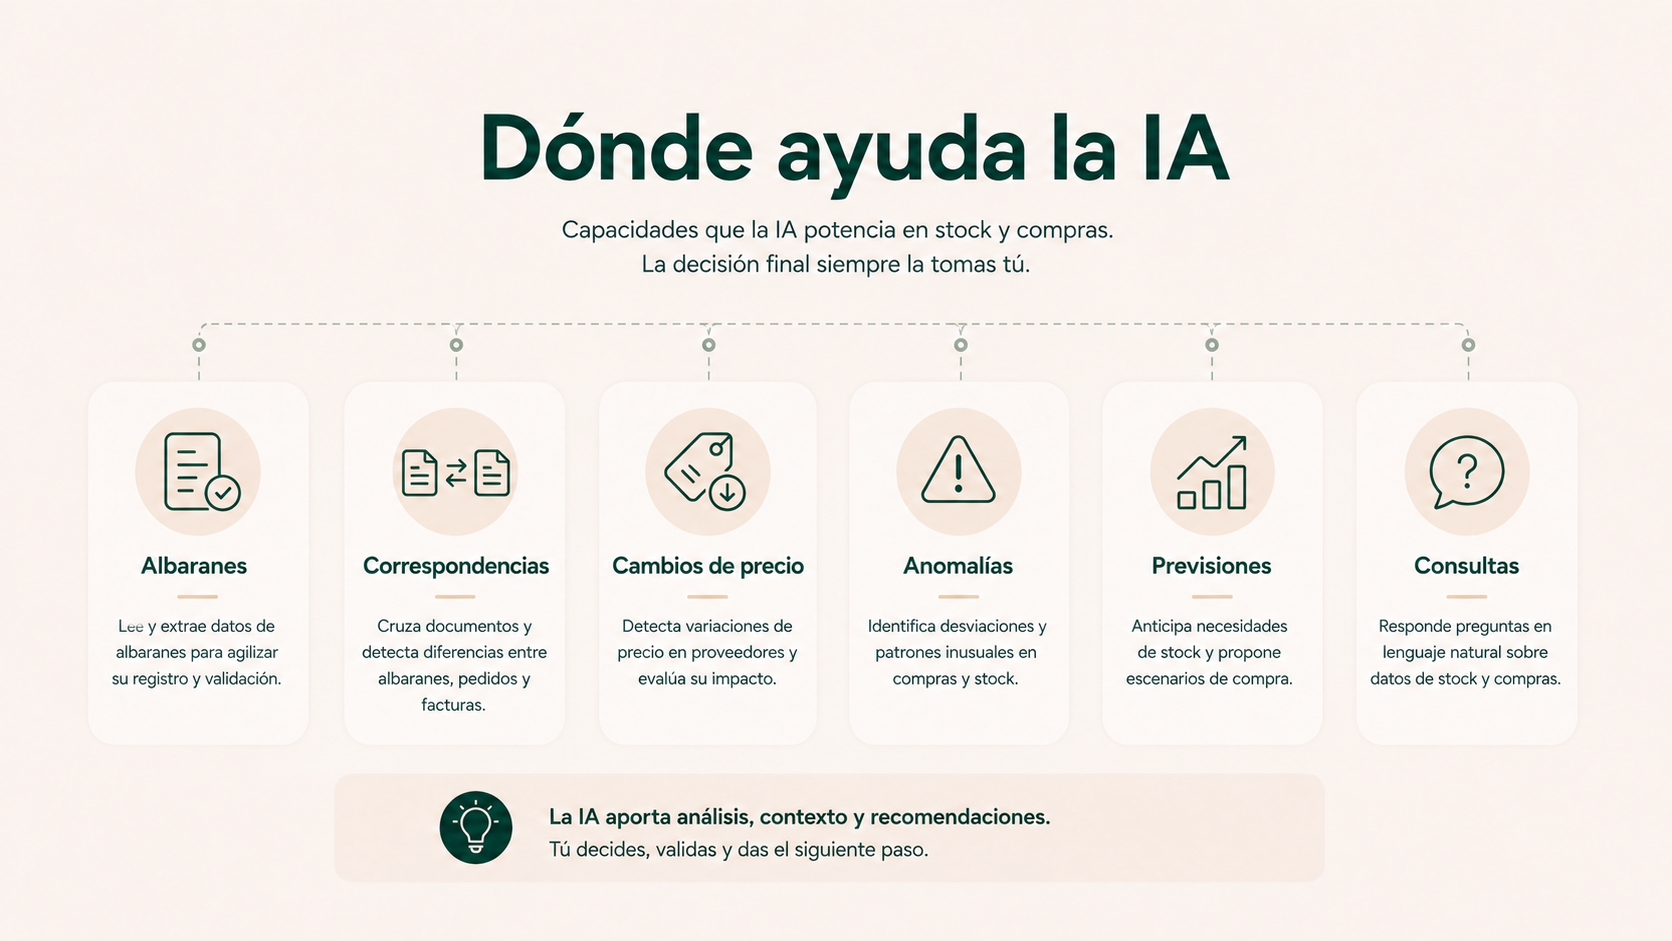
Leer albaranes y facturas
Leer albaranes y facturas aunque cada proveedor utilice un formato distinto, y trasladar los datos necesarios para su revisión.
Relacionar referencias
Proponer que «AOVE PET 5 L», «Aceite oliva extra 5L» y una referencia interna pueden corresponder al mismo producto, dejando revisión cuando existe ambigüedad.
Detectar cambios relevantes
Avisar cuando cambia un precio o un formato de compra y localizar las recetas que utilizan ese producto.
Analizar desviaciones
Reunir los movimientos relacionados con una diferencia para que una persona pueda revisarlos.
Interpretar incidencias
Convertir mensajes como «nos faltaron dos cajas y una vino rota» en una incidencia estructurada que después se comprueba contra pedido y recepción.
Apoyar previsiones
Preparar una previsión de consumo a partir del histórico y de la demanda prevista. Las cantidades de compra siguen sujetas a las reglas definidas por el restaurante.
Qué datos deben quedar fijados por reglas
Las conversiones de unidades y las cantidades por caja deben quedar registradas como reglas exactas. Lo mismo ocurre con los mínimos de compra o las tolerancias aceptadas. Si una caja contiene 12 unidades, el cálculo utiliza 12 hasta que alguien cambie esa referencia.
La IA puede ayudar a interpretar un documento que dice «caja 12 ud.», pero una vez confirmado el dato, la conversión debe quedar como información estructurada.
Ante una diferencia de inventario, la IA puede reunir los movimientos relacionados y señalar cambios relevantes. La causa debe quedar sin asignar hasta que alguien la compruebe.
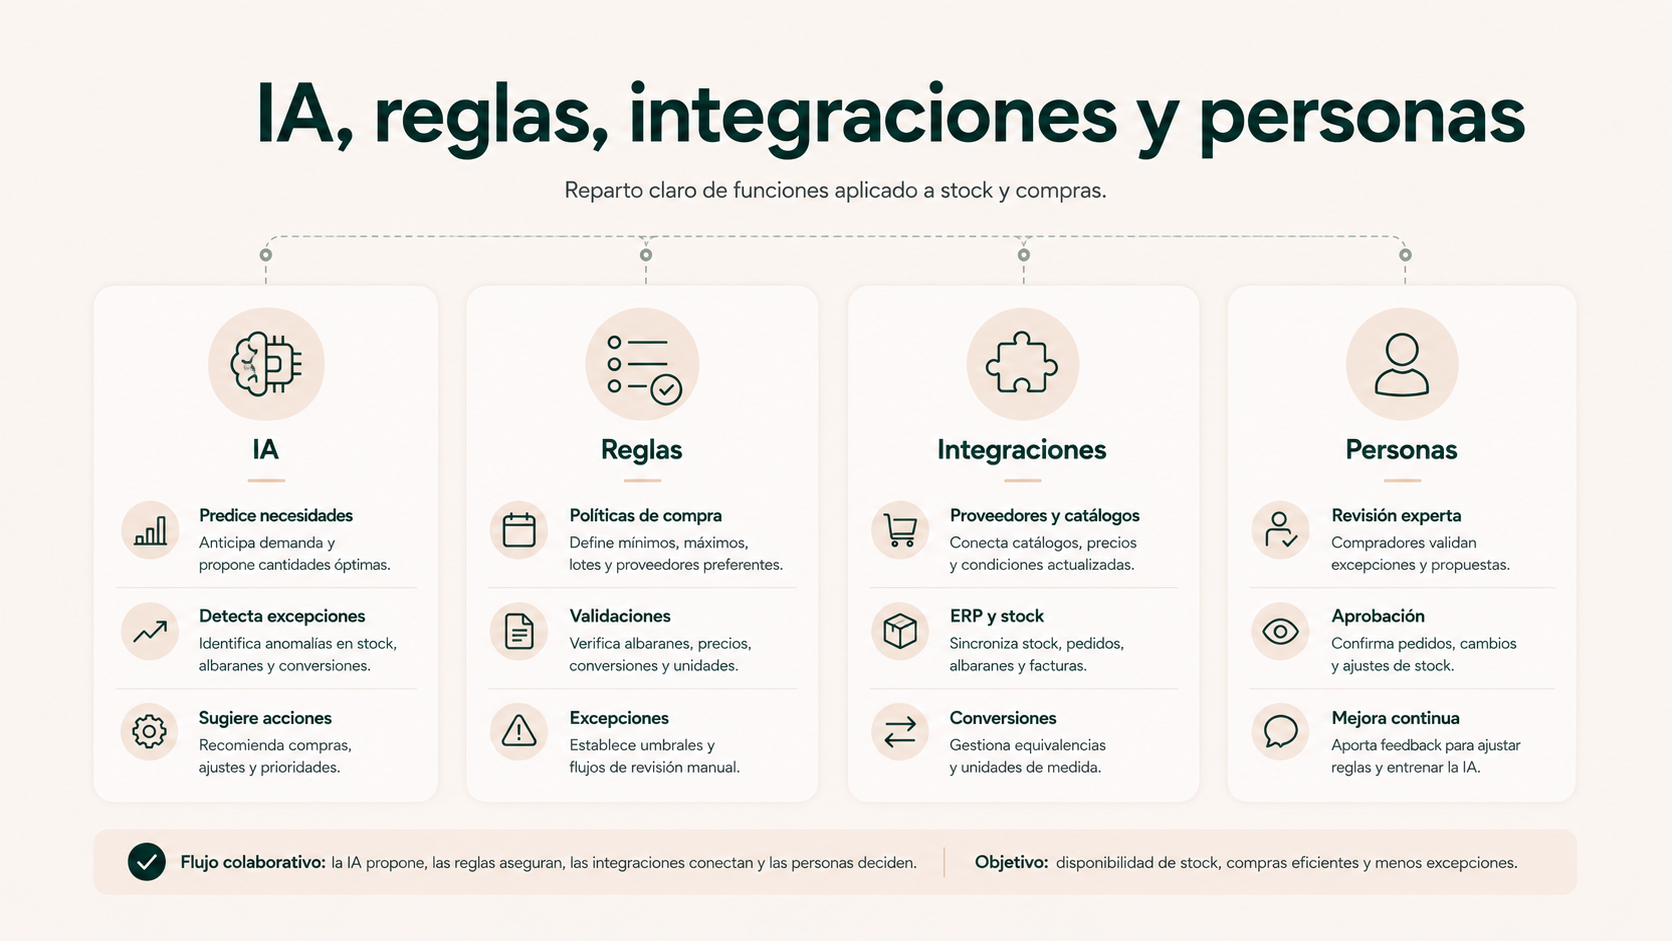
Cuando las existencias están conectadas, la compra puede prepararse con mucha más información
Una propuesta de compra mejora cuando parte de las existencias disponibles y del consumo previsto. A eso se añaden los mínimos que el restaurante quiera mantener.
Con esos datos se puede preparar un pedido inicial. También hay que descontar lo que ya se ha pedido y todavía no ha llegado. El formato mínimo de compra del proveedor puede obligar a ajustar la cantidad final.
El pedido no tiene que enviarse automáticamente. En muchos restaurantes será suficiente con preparar una propuesta para que el responsable la revise antes de enviarla. Esa revisión resulta especialmente útil cuando cambia el precio, aparece un producto sustituto o la compra supera la cantidad habitual.
Una propuesta de compra puede comprobar, por ejemplo:
- Existencias disponibles y último inventario confirmado.
- Consumo histórico y previsión para el periodo.
- Pedidos ya emitidos que todavía no se han recibido.
- Stock mínimo o nivel de seguridad definido para determinadas referencias.
- Formato mínimo de compra del proveedor.
- Cambios de precio fuera de la tolerancia acordada.
- Productos bloqueados, descatalogados o pendientes de sustitución.
Si el restaurante ya utiliza un ERP o un programa de compras, los datos principales deberían seguir registrándose allí. Crear otra copia de precios o existencias dentro de la automatización añade un problema innecesario. Esta misma idea aparece en el artículo sobre cómo integrar sistemas sin duplicar datos ni perder su responsable.
Qué casos necesitan una revisión manual
Hay situaciones en las que la automatización debe detenerse y pedir una comprobación. Son casos en los que falta información o existe una discrepancia que alguien debe resolver.
Estos son algunos ejemplos:
Producto sin identificar
La referencia del proveedor no puede relacionarse con seguridad con un artículo interno.
Unidad o formato incompatible
Falta la equivalencia necesaria para convertir el formato del proveedor a la unidad utilizada en el stock.
Recepción con discrepancias
Lo recibido no coincide con el pedido y hace falta revisar la entrega.
Producto nuevo o sustitución
Llega una referencia nueva y todavía no existe una equivalencia con el producto interno.
Cambio de precio fuera de tolerancia
La variación supera el margen que la empresa ha definido para aceptar automáticamente.
Fallo de TPV o integración
Faltan datos del TPV o de otra integración y el cálculo queda incompleto.
Desviación relevante de inventario
El inventario físico se aleja del cálculo por encima de la tolerancia establecida.
Movimiento sin confirmar
La integración ha enviado el cambio, pero la aplicación de destino no devuelve una confirmación de que se haya guardado.
El restaurante compra tomate triturado en latas de 5 kg. El stock se controla en kilos y una receta utiliza 120 g. La equivalencia debe quedar registrada como 1 lata = 5 kg = 5.000 g. Si el proveedor cambia el formato, hay que actualizarla antes de modificar existencias o costes.
Enviar un dato a una integración no garantiza que se haya guardado. La automatización debe comprobar que la operación terminó correctamente. Si falla, debe avisar para que alguien lo revise. Esta comprobación forma parte de monitorizar automatizaciones en producción.
Cómo empezar a automatizar el stock sin abarcar todo el restaurante
Un restaurante que lleva años funcionando puede tener cientos de referencias y recetas que nunca se han revisado. También es habitual encontrar formatos distintos para un mismo producto. No hace falta resolverlo todo antes de empezar.
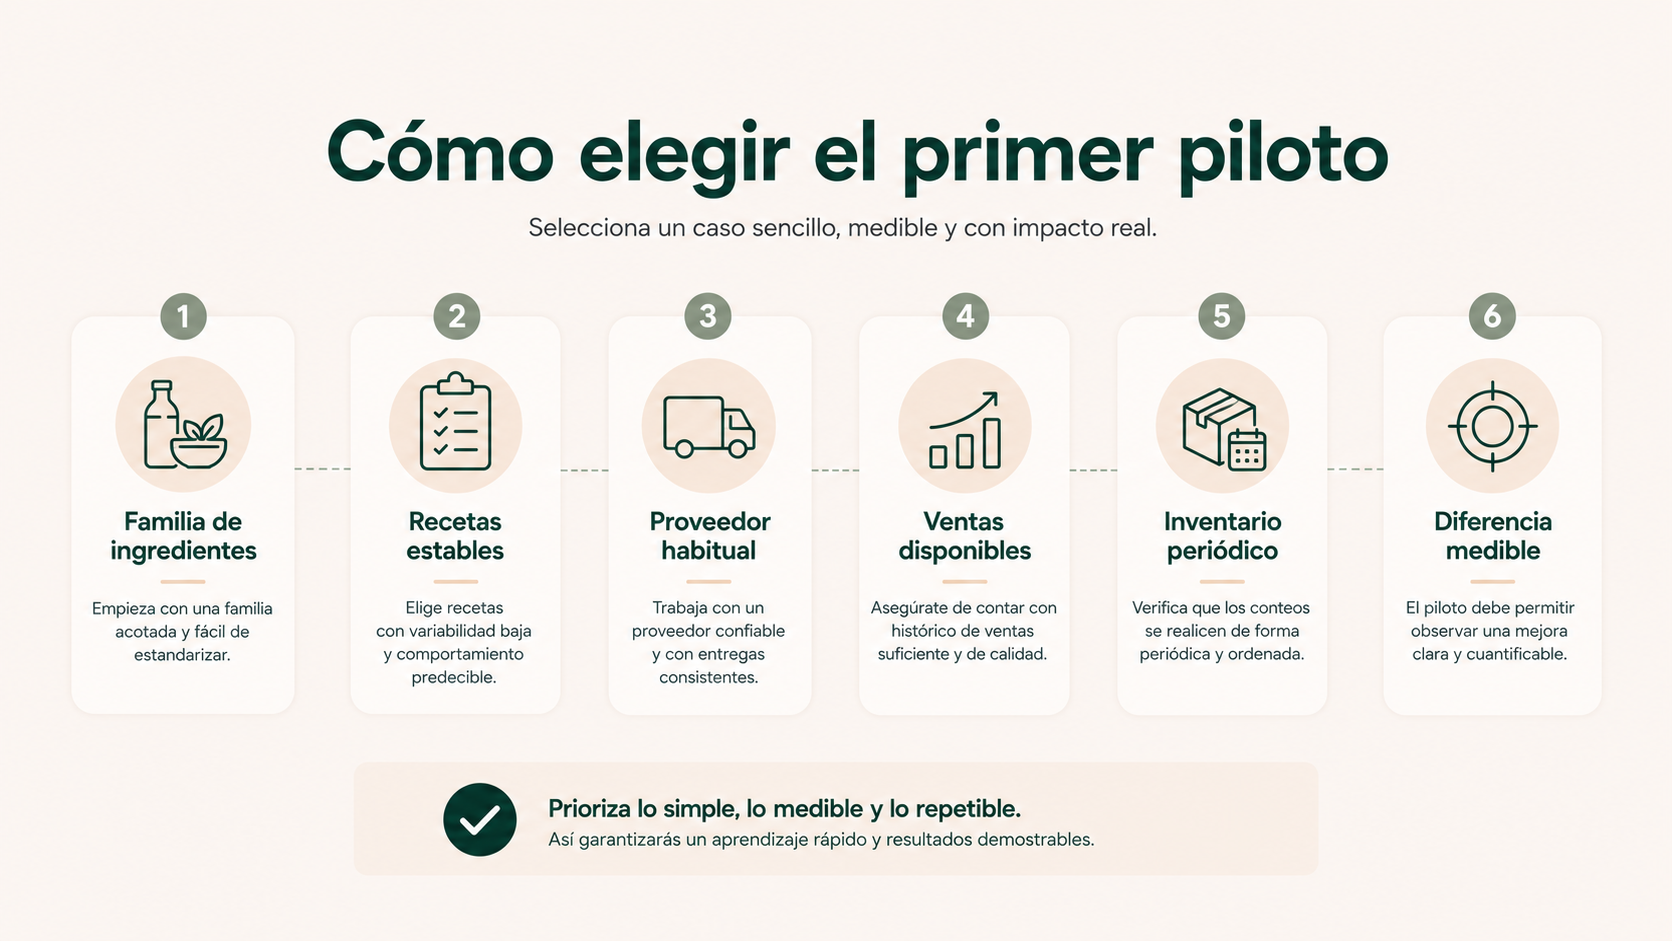
Un primer proyecto puede centrarse en una familia de productos con suficiente consumo o coste. El objetivo es comprobar si las compras, las ventas y el inventario cuadran razonablemente antes de ampliar el alcance:
- Identificar productos y unidades.
- Relacionar proveedores y referencias.
- Registrar correctamente pedidos y recepciones.
- Mantener recetas o escandallos de los platos seleccionados.
- Relacionar ventas del TPV con esas recetas.
- Calcular consumo teórico.
- Registrar mermas conocidas.
- Realizar inventario físico.
- Comparar y revisar desviaciones.
- Preparar la siguiente propuesta de compra.
Cuando ese grupo de productos funciona bien, se añaden otros. Así se evita dedicar meses a limpiar todo el catálogo antes de comprobar si la solución funciona en el día a día. El primer piloto también permite descubrir equivalencias mal definidas o recetas que llevan tiempo sin actualizarse.
Qué medir en el piloto
Las horas ahorradas son una medida útil, pero no bastan. También interesa saber cuántos albaranes necesitan corrección y cuánto tiempo lleva hacer inventario. Las diferencias repetidas ayudan a localizar productos que requieren una revisión más frecuente.
Si el responsable corrige casi todas las propuestas, hay algo que revisar. Puede faltar información o las reglas utilizadas pueden ser demasiado simples para ese producto.
Qué aporta la Ley 1/2025 a este control
La normativa española sobre prevención de pérdidas y desperdicio alimentario incluye a hostelería y restauración dentro de su ámbito. Las obligaciones concretas dependen del tipo de empresa y del establecimiento. El control de pérdidas y desperdicio también puede tener implicaciones de cumplimiento. La aplicación concreta debe revisarse según cada empresa y la normativa vigente.
La forma de aplicarla dependerá de cómo compre, almacene y controle el producto cada restaurante.
Cómo afectan los cambios de precio al coste real de cada plato
El escandallo también sirve para detectar un problema que suele aparecer antes que una rotura de stock: el coste de compra cambia y la receta sigue valorada con un precio antiguo. Si un proveedor modifica el precio del aceite, la carne o una salsa base, ese cambio puede afectar a muchos platos a la vez.
Cuando compras y escandallos están conectados, la automatización puede identificar qué recetas utilizan esa referencia y recalcular su coste con la regla de valoración que haya definido la empresa. Eso permite revisar márgenes sin esperar a que alguien copie manualmente una nueva tarifa a varias hojas.
La IA puede localizar un cambio de precio dentro de un albarán o una tarifa. Después puede buscar qué producto interno corresponde a esa referencia y qué recetas lo utilizan. La actualización del coste debe aplicarse con las reglas que haya definido la empresa. Si la referencia es dudosa, el precio no debería trasladarse a los escandallos hasta que alguien confirme la correspondencia.
Una subida del coste puede obligar a revisar el margen del plato. El precio de venta lo sigue decidiendo el responsable del restaurante. La automatización puede aportar el nuevo coste para que esa decisión se tome con datos actualizados.
No hace falta que una sola aplicación controle todo el restaurante
Muchos restaurantes ya trabajan con un TPV y un programa de compras. También pueden mantener los escandallos en otra herramienta o incluso en una hoja de cálculo. Automatizar no obliga a sustituir todo ese software. En muchos casos basta con conectar las herramientas que ya funcionan y eliminar las copias manuales de datos entre ellas.
También puede haber hojas de cálculo para escandallos, inventarios o compras. Si funcionan bien, pueden mantenerse. El problema aparece cuando obligan a copiar los mismos datos en varios sitios o existen versiones distintas del mismo escandallo.
Hay que decidir dónde se consulta cada dato. Las ventas pueden salir del TPV y las recepciones del programa de compras. El inventario debe quedar guardado en la herramienta que utilice el restaurante para ese control. La automatización consulta esas fuentes y actualiza únicamente lo que corresponda.
Si dos aplicaciones guardan cantidades distintas, el equipo termina comprobando cuál está actualizada. La automatización no debería crear una tercera copia de esos datos. Puede utilizar tablas auxiliares para equivalencias, pero el stock y los precios deben seguir consultándose en la herramienta elegida para gestionarlos. Esto facilita además detectar un fallo de integración, porque existe una referencia clara con la que comparar.
Este problema también aparece cuando una empresa mantiene trabajo repartido entre su software principal y procesos paralelos. En un restaurante, el TPV puede funcionar bien y seguir siendo necesario conectarlo con compras e inventario.
Qué guardar cuando la automatización hace un cambio
Cuando una automatización actualiza un precio o registra una recepción, es útil guardar de dónde salió el dato y cuándo se hizo el cambio. Así, si aparece un error, se puede revisar sin volver a buscar entre correos y albaranes.
Por ejemplo, puede guardarse el número del albarán y la referencia interna utilizada. También interesa conservar la cantidad registrada y quién validó la entrada. Si el inventario no cuadra más adelante, esos datos permiten revisar la recepción sin empezar desde cero.
Preguntas frecuentes sobre automatización de stock en restaurantes
¿Se puede conocer el stock de un restaurante en tiempo real?
Se puede mantener un stock calculado muy actualizado si las compras y las ventas están registradas y las recetas están actualizadas. Esa cifra sigue siendo un cálculo. El inventario físico permite comprobar cuánto producto hay realmente.
¿Qué diferencia hay entre stock teórico e inventario físico?
El stock teórico se calcula con los movimientos registrados. El inventario físico recoge la cantidad comprobada en el restaurante. Al comparar ambos datos aparecen las diferencias que hay que revisar.
¿Qué es el consumo teórico de un restaurante?
Es la cantidad de materias primas que debería haberse utilizado según las ventas y los escandallos o recetas estándar. Si se venden 100 unidades de un plato que lleva 200 gramos de un ingrediente, el consumo teórico asociado sería 20 kg, siempre que receta y unidades estén correctamente configuradas.
¿Puede la IA leer albaranes de proveedores?
Sí. Puede leer los datos de un albarán y proponer qué producto interno corresponde a cada referencia. Cuando hay varias coincidencias posibles, una persona debe confirmarlo antes de actualizar existencias o precios.
¿Puede un sistema hacer pedidos automáticamente?
Puede preparar una propuesta a partir del stock disponible y del consumo previsto. En los casos sencillos incluso puede enviarse automáticamente si el restaurante lo ha definido así. Los pedidos con cambios de precio o productos sustitutos pueden quedar para revisión.
¿Una diferencia de inventario siempre es una merma?
No necesariamente. Primero hay que revisar la receta y comprobar las entradas registradas. También puede haber una merma sin anotar o un error en el inventario. La causa no debería registrarse hasta que alguien la confirme.
Revisar stock, compras y escandallos de tu restaurante
Si para cuadrar el stock hay que revisar varias herramientas y hojas de cálculo, podemos analizar qué comprobaciones se repiten y qué datos pueden conectarse para reducir ese trabajo.
Revisar stock, compras y escandallos de tu restauranteFuentes
- BOE — Ley 1/2025, de prevención de las pérdidas y el desperdicio alimentario. Marco legal utilizado únicamente como contexto sobre prevención, gestión y reducción de pérdidas y desperdicio alimentario. Consultar fuente.
- Mapal OS / Easilys f&b — Inventarios, cadena de suministro y menús. Documentación sectorial sobre gestión de inventario, compras, existencias y relación con recetas y operación de restauración. Consultar fuente.
- Mapal OS Help — Entradas de mercancías y albaranes. Referencia operativa sobre recepción de mercancías, registro de entradas y validación de documentación asociada. Consultar fuente.
- Yurest — Coste teórico y coste real. Documentación sectorial sobre la comparación entre coste calculado a partir de recetas y ventas y coste real derivado del inventario. Consultar fuente.
- Restaurant365 — Actual vs Theoretical Analysis. Referencia sobre análisis de diferencias entre consumo o coste teórico y resultados reales en restauración. Consultar fuente.
